


В России завершилось голосование на выборах в Госдуму: опубликованы первые результаты
Предварительная явка на выборах в Госдуму составила 56,66%.

20 сентября 21:30


© изображение сгенерировал ИИ
От выхода на IPO до дефолта по всем десяти выпускам облигаций «ЕвроТранса» прошло ровно 1021 день. Что произошло и какие факторы стали причиной этих событий объяснил эксперт в сфере инвестирования, автор каналов о деньгах Вадим Григорьев.
В настоящее время ситуация с «ЕвроТрансом» выглядит так: все десять выпусков облигаций компании с номиналом 27,1 млрд рублей лежат в полном дефолте. С учетом цифровых прав долг перевалил 36 млрд рублей, а чистый долг с учетом лизинга достиг 59,937 млрд рублей. В июне 2026 года подушка сжалась до 53 млн рублей. Акции компании потеряли на бирже 91,3%, оставив от цены лишь "пепел" - 21,65 рубля. Топ-менеджеры компании вместе с председателем совета директоров Игорем Мартышовым находятся в следственном изоляторе по уголовному делу о растрате в особо крупном размере.
При этом еще в январе 2026 года «ЕвроТранс» выпустил победный пресс-релиз о погашении планового выпуска и подтверждении статуса первоклассного и надежного заемщика.
- Где здесь обман зрения? Когда сломалась машина? И главное: куда ушли миллиарды рублей? - задается вопросами эксперт.
По мнению Григорьева, истоки сегодняшних событий берут свое начало в 2014 году, когда у компании начались первые проблемы на фоне финансового кризиса: "рубль рухнул, ключевая ставка взлетела до 17%, а Банк Москвы перекрыл кредитный кран".
- Вскрылась опасная картина. Под витриной заправок пряталась долговая паутина: 80 кредитных линий в 30 разных банках. Две трети долгов были набраны в валюте. А треть всех денег кредиторы потребовали вернуть немедленно. Дефолта тогда чудом избежали, - уточняет автор статьи.
В 2016 году банки десять банков согласовали компании реструктуризацию на 20,1 млрд рублей. «ЕвроТранс» получил пятилетний синдикат на 15,8 млрд рублей под ставку: ключ плюс 4,5 п.п. - "кризис залили новыми долгами".
Главная проблемой «ЕвроТранса», по мнению Григорьева, является то, что "бизнес изначально не умел развиваться на свои". Компания перекладывала старые долги в новые займы. Этот подход впоследствии был принесен на биржу.
- Чтобы продать бизнес инвесторам, его требовалось упаковать. До 2022 года активы были разбросаны по разным карманам. Головное ПАО «ЕвроТранс» спешно скупает доли: 96% в «Трасса ГСМ», 100% в «Векторе», 76% в «Магистраль Ойл». До взрыва отчетности оставались считанные месяцы. Показатели взлетели ракетой. Выручка удвоилась. Прибыль пошла вверх. Рядовой инвестор смотрел в отчет и видел бурный рост розничной сети, - указывает Григорьев.
При этом перед самым IPO в баланс был заложен еще один скрытый рычаг - заправки и оборудование группы продали компании «Газпромбанк Лизинг» и тут же взяли их обратно в аренду на десять лет. Целью данного маневра было быстрое получение живых денег под залог имущества сети. Однако 18,910 млрд рублей арендных обязательств легли на компанию тяжелым бременем, но в привычном коэффициенте «долг без лизинга» их не было видно.
- Витрину начистили до блеска. Ловушка была взведена. IPO «ЕвроТранса» стало самым агрессивным на рынке. Акции продавали прямо на заправках. Водителям у кассы предлагали стать совладельцами. На обеспечительные платежи до листинга начисляли процент: 1,2% в месяц в августе 2023 года, 1,5% с середины августа и 1,75% с ноября. В годовом выражении выходило до 21%, - вспоминает эксперт.
Итогом стал выход компании на Мосбиржу, ей удалось привлечь 13,287 млрд рублей или по 250 рублей за акцию. Инвесторам обещали электрозарядную революцию, качественное топливо, маржу EBITDA 10-12% и выплату 75% чистой прибыли дивидендами каждый квартал.
На деле оказалось, что вкладчики профинансировали оптового трейдера. Согласно отчету компании по МСФО за 2025 год, розничные продажи бензина и сопутствующих товаров через АЗС составили 21,231 млрд рублей (8% выручки), оптовая торговля нефтепродуктами - 244,540 млрд рублей (92% всей выручки группы). По прибыли картина была та же: опт обеспечивал 80,7% совокупной EBITDA компании.
- Оптовая торговля бензином требует десятков миллиардов рублей оборотного капитала: оплатить цистерны на НПЗ, отправить вагоны и месяцами ждать оплаты от покупателей. К концу 2025 года торговая дебиторка надулась до 28,2 млрд рублей, а к июню 2026 года достигла 34,3 млрд рублей, - указывает Григорьев.
Далее владельцы компании Игорь Мартышов (65% компании), Николай Дорошенко (15%), Сергей Алексеенков (15%) и Олег Алексеенков (5%) стали продавать свои акции. Суммарно трое младших основателей продали 10,27 млн акций, по цене размещения, получив 2,56 млрд рублей наличными.
В ходе IPO 1,051 млрд рублей внесла лавная оптовая дочка холдинга - компания «Трасса ГСМ». Она получила 4 204 000 акций материнской компании - "деньги переложили из одного кармана в другой, создав видимость биржевого спроса". Затем «Трасса ГСМ» также распродавала эти акции, оставив к концу 2025 года всего 6 900 бумаг. В начале 2026 года последовал третий сброс. Дорошенко и Алексеенков снизили доли с 7,62% до 4,60%.
- Free float в руках частных инвесторов взлетел до 45,07%. Основатели выходили в кэш, - отмечает эксперт.
Далее в официальных материалах для рынка «ЕвроТранс» указывал рост показателей, однако он был связан не со свободным денежным потоком, а с закрытием дыр через кредитование. На самом деле "денег от заправок и оптовой торговли не хватало даже на выплату процентов по набранным долгам". При этом компания в срок отчитывалась по выплаченным дивидендам.
Валовая сумма начислений составила 11,688 млрд рублей. Но кто получил эти деньги? В годовом отчет по МСФО есть такая строчка: «Погашение задолженности по дивидендам конечному контролирующему собственнику». А к тому моменту конечный собственник остался один - Игорь Мартышов. С 2024 года по первое полугодие 2026 года он получил на руки 6,240 млрд рублей чистой наличности.
- Один человек забрал 53,8% всех живых дивидендов компании. На IPO он потратил 321 миллион рублей. Вывел дивидендами в 19,4 раза больше вложенного. Трое младших партнеров получили дивидендами около двух миллиардов рублей. Плюс 2,56 млрд рублей выручили от продажи акций розничным инвесторам. Четверка основателей вывела из бизнеса свыше 8,7 млрд рублей чистой наличности, - говорится в исследовании Григорьева. - Дивидендный праздник оплатили покупатели облигаций. Граждане принесли 27 миллиардов рублей взамен на купоны. Этими деньгами закрывали выплаты акционерам.
Крах компании приближался стремительно, так как любой пирамиде нужен постоянный приток свежего долга, а в начале 2026 года приток иссяк. Пирамида сложилась за семь месяцев: налоговая инспекция выявляет долга по ЕНС на 233 млн рублей и блокирует счета группы, АКРА по просьбе самого «ЕвроТранса» отзывает кредитный рейтинг компании, после сбоя выкупа народных облигаций «Эксперт РА» обваливает рейтинг сразу до дефолтного уровня. Начинаются первые официальные дефолты по выплатам ЦФА на платформе. Далее следует повторный срыв выкупа народных облигаций. Сбербанк, Банк «Россия» размещают на Федресурсе уведомления о намерении обанкротить «ЕвроТранс». Дефолты по биржевому выпуску охватывают все десять выпусков на сумму 27,1 млрд рублей номинала.
Полугодовая отчетность по МСФО "читалась как протокол вскрытия": выручка упала на 28,5%, до 76,575 млрд рублей; валовая прибыль обвалилась с 10,6 млрд до 642 млн рублей; операционный убыток составил 955,4 млн рублей; полугодовой чистый убыток достиг 5,699 млрд рублей; операционный денежный поток ушел в минус на 1,096 млрд рублей; чистый долг без лизинга вырос до 57,584 млрд рублей; сумма просроченного долга по ЦФА превысила 3,299 млрд рублей.
Несмотря на то, что менеджмент уверял, что трудности носят временный характер, в суды посыпались иски. Общий объем судебных претензий превысил 37 млрд рублей.
В начале сентября 2026 года СК возбудил уголовное дело в отношении организованной группы, в которую входили руководство компании и сотрудники органов внутренних дел, по статье "Растрата в особо крупном размере". Председателя совета директоров и топ-менеджеров отправили под стражу.
- Пирамида рухнула сама под тяжестью долгов. Наручники зафиксировали финал, - пишет эксперт.
В итоге, в настоящее время более 90% дефолтных облигаций «ЕвроТранса» находятся в руках обычных граждан, поверивших в высокие купоны. Сколько денег вернут кредиторы? Ответа в открытых данных нет. Реальное положение дел станет понятным после описи конкурсной массы.
- Чудес на рынке не бывает. Если бизнес годами генерирует отрицательный денежный поток и платит щедрые дивиденды за счет заемных миллиардов, финал предрешен. Разница только в сроке. У «ЕвроТранса» этот путь занял ровно 1021 день, - завершает автор статьи.

Предварительная явка на выборах в Госдуму составила 56,66%.
В результате атаки дронов в Подмосковье пострадали жители 21-этажного дома в Раменском и трехэтажки в Софьино, где погибла женщина и пострадали еще пять человек, включая детей.
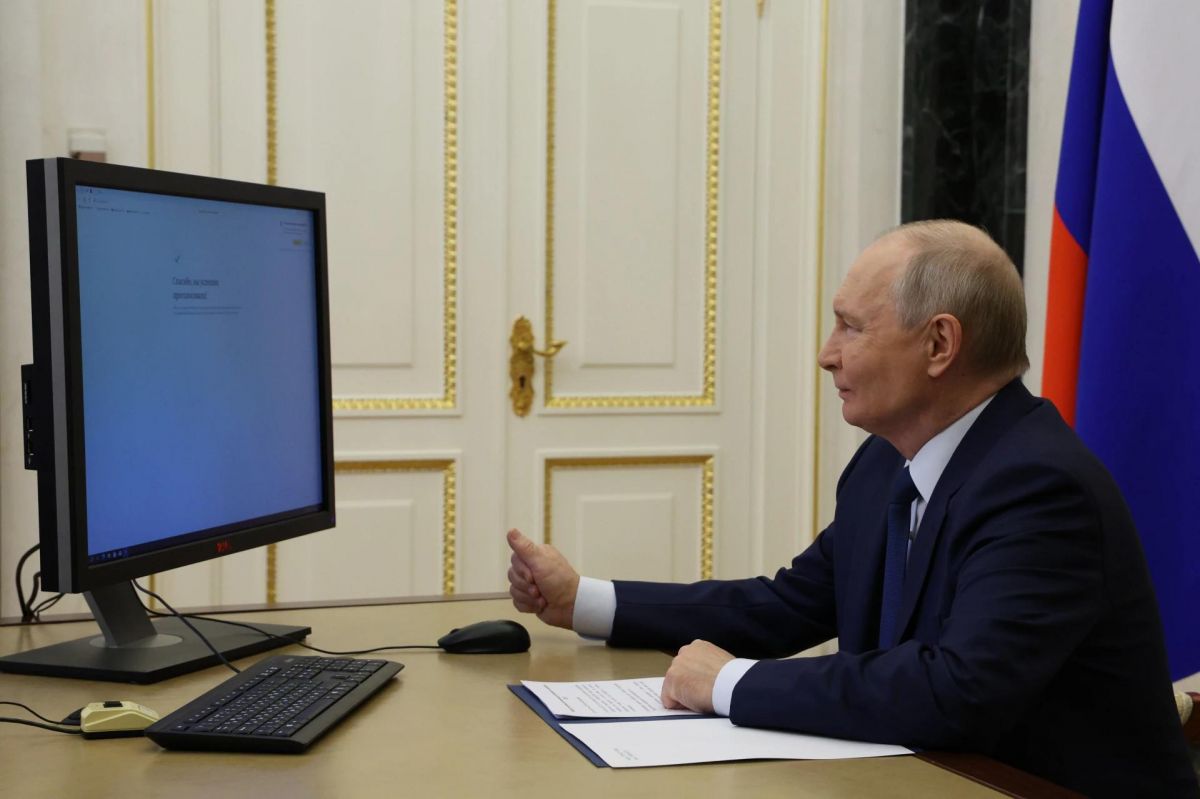
Президент России Владимир Путин принял участие в голосовании на выборах депутатов Государственной думы 9-го созыва. Глава государства воспользовался дистанционным электронным голосованием.