© Федоскин Андрей Владимирович
Сберегательная модель поведения, к которой население России привыкло за последние несколько лет, в первой половине 2026 года дала трещину: процент прироста по вкладам существенно снизился, а в некоторых регионах стал отрицательным. Номинальные доходы продолжают расти, но расходы растут быстрее (ссылка на прошлый материал - самые бедные в ЦФО). “Бизнес Журнал Центр” разобрался, как изменилась динамика сбережений в 2026 году по сравнению с 2025.
Люди больше тратят
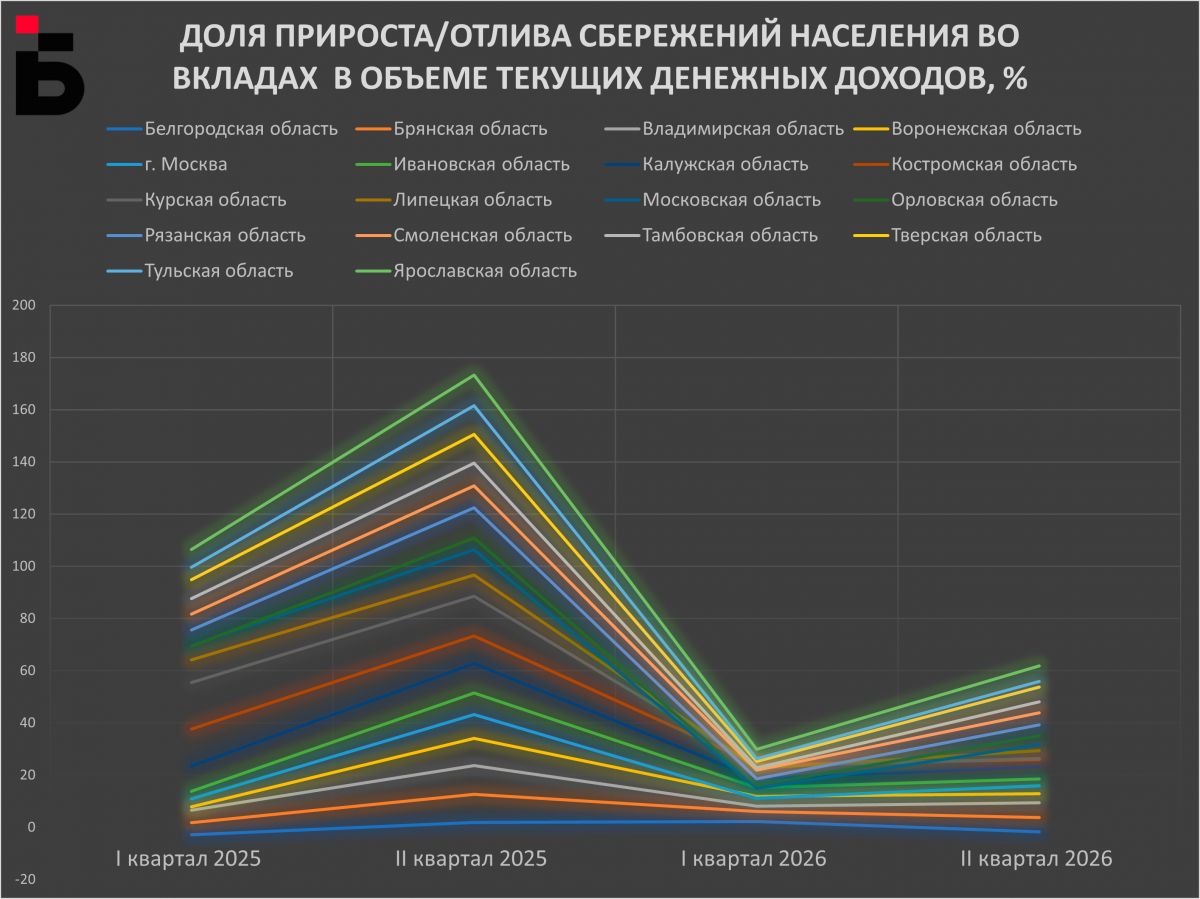
В первом квартале 2025 года доля прироста сбережений в доходах по России достигала 5,5 %. Год спустя этот показатель сжался до скромных 0,7 %. Ситуация в первом квартале 2026 г. показала прирост в 0,7%, а во втором вышла в отрицательную зону: вместо роста на 8,8 % годом ранее зафиксирован отток в размере 0,6 %. В апреле — июне 2026‑го среднестатистический житель страны не пополнял накопления, а, напротив, снимал средства со счетов.
Центральный федеральный округ в целом следует общероссийскому вектору. В первом квартале 2026 г в ЦФО наблюдался отток сбережений на уровне 1,2 %. Годом ранее в тот же период фиксировался прирост в 4,1 %. Во втором квартале 2026 года сбережения выросли на 3 %, что почти втрое ниже результата аналогичного периода 2025 года (9,4 %).
Среди регионов выделяется Московская область: в первом квартале здесь фиксировалась падение доли сбережений на уровне 7,7 % (год назад отмечался прирост на 5,5 %. Резкий разворот может свидетельствовать о том, что жители региона активнее расходовали накопленные средства, вероятно, направляя их на крупные траты. Во втором квартале 2026 года вектор сменился, прирост сбережений составил 2,3%
Столица демонстрирует более сдержанную динамику. В Москве отток в первом квартале составил 0,7%, а во втором квартале показатель вернулся в положительную зону — 3 % (при 9,1% прироста годом ранее). И всё же и здесь прослеживается общая тенденция к снижению сберегательной активности населения: темп прироста значительно упал.
Больше тратить
В отдельных регионах темпы накопления продолжают увеличиваться. В Брянской области в первом квартале прирост составил 3,9 %, а во втором — 5,4 %. Показатели уступают результатам 2025 года (тогда они достигали 4,5 % и 10,8 % соответственно). Схожую картину демонстрируют Владимирская и Ярославская области: в обоих кварталах значения остались в плюсе, хотя и оказались ниже прошлогодних отметок.
Самый драматичный контраст — Курская область. Еще год назад регион выделялся рекордными темпами накопления: в первом квартале 2025‑го прирост сбережений достигал 17,9 % от доходов. В 2026 году ситуация кардинально изменилась — показатель ушел в минус, составив −0,7 %. Во втором квартале наметилось незначительное восстановление до 0,4 %, но до уровня прошлого года (15,2 %) пока очень далеко.
Смоленская область показывает умеренную, но устойчивую положительную динамику: 3,3% прироста сбережений в первом квартале и 4,6% во втором. Годом ранее эти значения составляли 6,1% и 8,4% — фиксируется снижение темпа роста вкладов без отрицательных значений и резких провалов. На фоне общего тренда это выглядит как позиция сдержанной стабильности.
«Опираясь на статистику ЦБ, скажем сразу, в течение 2026 года вкладчики ЦФО по-прежнему придерживаются сберегательной стратегии. К 1 августа средства регионального населения на вкладах и счетах достигли 31,818 трлн руб. (без счетов эскроу, которые используются для ипотечных сделок). Заметим, это почти половина (66,9 трлн. руб.) от всего объема сбережений россиян в банках страны. Причём динамика роста в ЦФО оставалась положительной +1,79%. Люди пополнили сбережения на 0,558 трлн. руб. В целом по стране портфель вкладов и счетов прибавил 2,3%. Получается, что вкладчики ЦФО копят всё-таки медленнее, чем в других регионах», - отмечает Ирина Андриевская, директор по контенту и аналитике финансового маркетплейса «Выберу.ру».
Вклад в настоящее
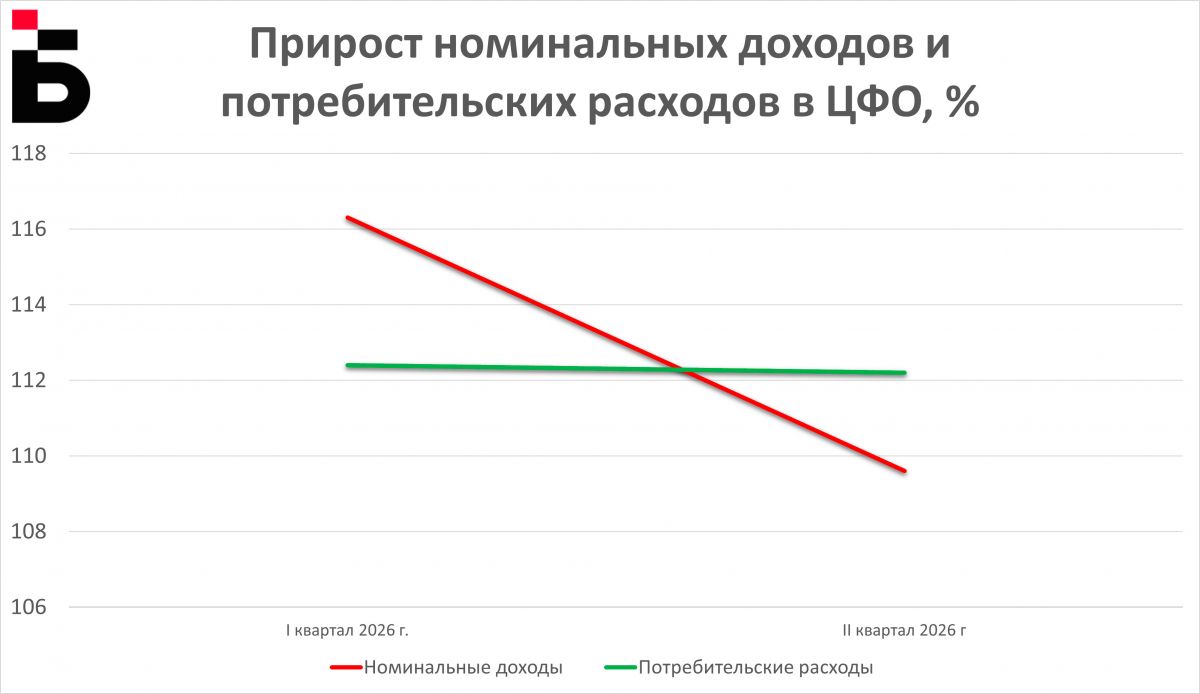
Одна из причин снижения темпов роста сбережений - инфляция. Во втором квартале 2026 года номинальные доходы по стране выросли на 7 % по сравнению с тем же периодом прошлого года, тогда как потребительские расходы прибавили сразу 19,9 %. За первое полугодие разрыв несколько сглаживается, но остаётся существенным: доходы — плюс 7,3 %, расходы — плюс 15,9 %. То есть траты населения ускоряются заметно быстрее, чем растут заработки. Та часть средств, которая раньше традиционно направлялась во вклады, сейчас в значительной степени уходит на покрытие растущих трат.
В Центральном федеральном округе соотношение выглядит менее контрастным. За полугодие доходы в регионе выросли на 12,8 %, а расходы — на 12,3 %. Разрыв между ними минимален, что отчасти объясняет более сдержанную динамику сбережений в округе.
Особый случай — Москва. Здесь доходы за полугодие увеличились на 13 % (индекс 113 %), а расходы — на 10,4 % (индекс 110,4 %). Они растут быстрее трат, но при этом сберегательная активность всё равно снижается. Это может говорить о том, что жители столицы перераспределяют свободные средства в другие направления — например, вкладываются в недвижимость или иные инвестиционные инструменты. Деньги не исчезают из оборота, а меняют форму и назначение.
«В период высоких процентных ставок основные массы населения склонны формировать накопления в форме депозитов, так как они приносят высокий доход и являются наиболее доступными. При снижении процентной ставки размер дохода, приносимого депозитами, снижается и происходит переток в более доходные направления инвестиций, либо реализация покупок, под которые формировались накопления, что приводит к снижению объемов накоплений, не снижая при этом размер капитала инвесторов.
Одним из таких примеров является недвижимость. По мере снижения процентных ставок снижаются проценты по ипотечным кредитам, что делает недвижимость более доступной. Кроме снижения ставок, вложения в недвижимость стимулируются пересмотром условий семейной ипотеки.
Для более опытных инвесторов интересными становятся корпоративные облигации с высоким рейтингом, способные принести доход на 3-5% выше, чем депозиты, при этом позволяющие зафиксировать такую доходность на длительный срок», - отмечает Гамиловская Анна, к.э.н., доцент Финансового университета
Приток вопреки поведению
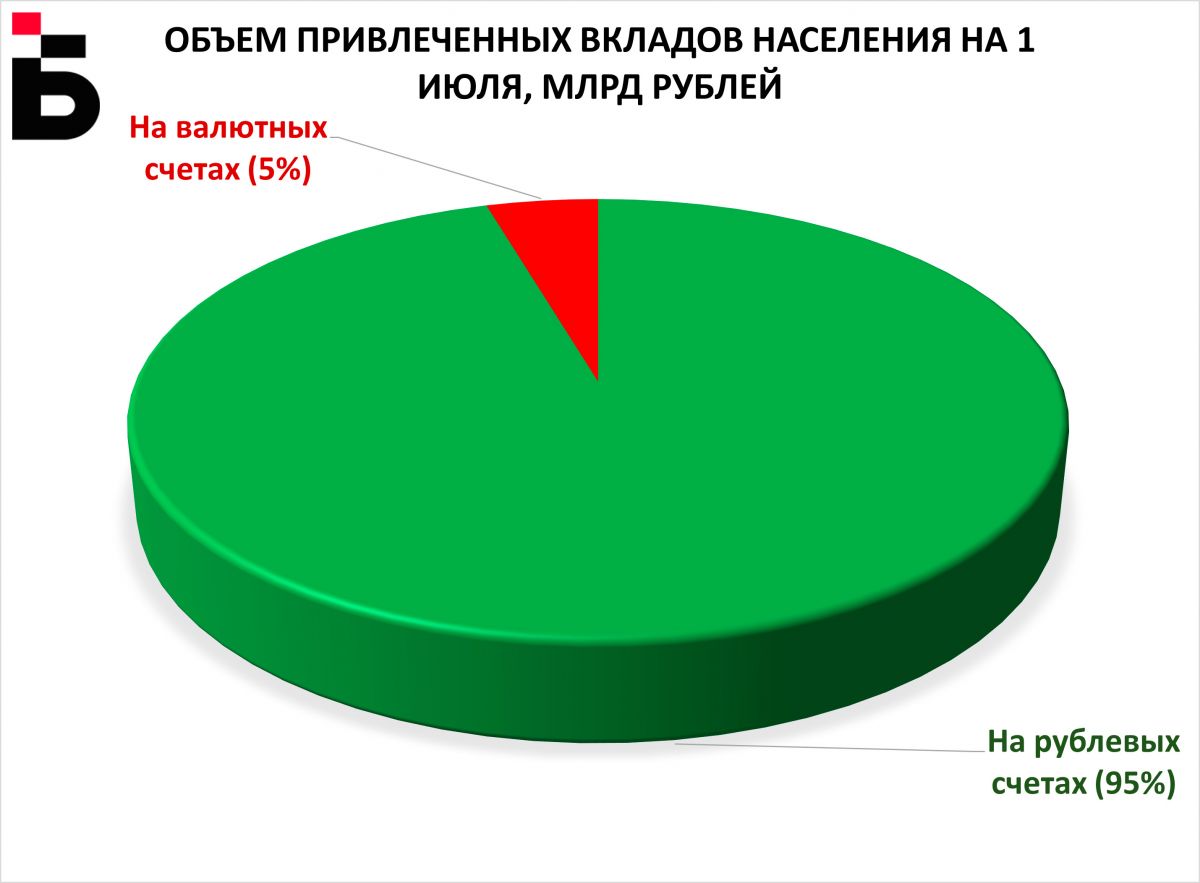
Общий объем вкладов в банковской системе продолжает расти, но более медленно, чем год назад. По данным Банка России, к 1 июля 2026 года сумма привлеченных вкладов физлиц достигла 67,06 трлн рублей — это на 11,3 % больше показателя на 1 июня 2025 года. Структура сбережений заметно меняется: на рублёвых счетах сосредоточено 64,02 трлн рублей (рост на 12,1 %), тогда как объем валютных вкладов сократился до 3,04 трлн рублей (минус 2,7 %).
Первое полугодие 2026 года демонстрирует структурный сдвиг в финансовом поведении населения. Это объясняется не падением доходов — они продолжают расти умеренными темпами. Главный фактор — ускорение потребительских расходов, которые во втором квартале по России выросли почти втрое быстрее доходов. Люди тратят больше, а откладывают меньше.
«Одна из главных причин падения «скорости» накоплений — это по-прежнему инфляция. Растут цены на полках магазинов, траты на коммуналку и бензин, расходы на услуги. По оценкам населения, которую ЦБ замеряет в опросах «инФом», наблюдаемая в сентябре инфляция ускорилась до 15,1%, что в 2,5 раза выше официальной ~ 6,2% (Росстат).
А вот зарплаты у большинства людей за пределами столицы в лучшем случае «топчутся» на месте, хотя в целом «по больнице» официальная статистика говорит о росте номинальных доходов. В итоге баланс доходов и расходов едва получается «свести» в ноль. Закономерно, что люди просто не могут копить, как раньше. Некоторым приходится снимать часть сбережений, чтобы покрыть ими повышенные траты.
Вторая причина, которая «тормозит» пополнение вкладов, по нашему мнению, связана с налоговым «прессом», который серьёзно «прижал» малый бизнес и предпринимателей с начала 2026 года. Для оптимизации своих расходов продавцы товаров и услуг всё чаще просят покупателей внести оплату наличными. Причём, порой, стимулируют дополнительными скидками. Закономерно, что часть зарплат россияне для этого перекладывают по старинке в кошельки.
Третий фактор ускоренного оттока денег населения обусловлен регулярными отключениями интернета. Тут правила экономике диктует геополитика. Очевидно, что у жителей ЦФО прибавилось рисков остаться без доступа к деньгам на банковской карте или на экране смартфона. Для того, чтобы расплатиться, они запасаются наличными.
Четвёртым поводом для ухода из вкладов отчасти можно считать снижение депозитных ставок. Хотя заметим, этот фактор вряд ли играет определяющую роль для вкладчиков. Напомним, год назад, согласно мониторингу ЦБ, максимальные ставки в Топ-10 банков — достигали 15,56%. Ключевая ставка за последние 12 месяцев сократилась на 3% (с 17% до 14%). А вот вклады «подешевели» лишь на 2,56% (13,0% - II декада сентября 2026 года). Иными словами, банки по-прежнему предлагают вкладчикам двузначные проценты и неплохую доходность. Ведь вложившись в депозит люди не только защитят деньги от обесценения, но и вдвое обгонят официальную инфляцию», - комментирует Ирина Андриевская.
Банковская система при этом не фиксирует оттока средств — общий объем вкладов растет. Сокращение доли прироста сбережений в текущих доходах компенсируется другими источниками притока: переоформлением вкладов, капитализацией процентов, движением средств между банками. Однако снижение «свежего» притока — новой части доходов, которую население готово отложить, — сигнал о том, что запас финансовой прочности домохозяйств может сокращаться.
«Думаем, что в ближайший квартал (да и в горизонте года) мы вряд ли увидим изменение структуры сбережений. Ведь в конце сентября многие банки повышают ставки традиционных вкладов, чтобы остановить отток ликвидности. Прогноз ЦБ о медленном снижении «ключа» и «паузах» скорее всего возродит интерес к вкладам. Да, часть грамотных вкладчиков диверсифицируют сбережения. Недаром банкиры и брокеры повторяют: не храните «все яйца в одной корзине», - отмечает Ирина Андриевская.
Универсального рецепта, единого для всех, кто стремится защитить средства от инфляции с минимальным риском для сбережений нет, - уверена эксперт. Цели и финансовые возможности у людей разные. На наш взгляд, бОльшую часть временно свободных финансов (до 75% или три четверти) сейчас безопаснее распределить между рублёвым вкладом и накопительным счётом. Оставшиеся деньги направить в доллары или на фондовый рынок. Но оговоримся: часть средств — примерно 15%-25% от зарплаты — сейчас приходится оставить в кошельке в виде наличных, чтобы иметь возможность расплатиться на кассе, когда не работает интернет.