© Федоскин Андрей Владимирович
Рыночная ипотека сегодня пугает многих. Если семейные жилищные займы предлагают ставки от 4 до 10-12%, то кредит без государственной поддержки обойдется в 18-20% годовых. В 2026 году рыночные ставки снизились относительно 2025 года, но все еще крайне высоки: по данным “Дом.РФ” они находились в диапазоне от 15,9 до 19,45% на конец августа. «Бизнес Журнал Центр» разобрался, насколько обременительна для среднестатистической семьи из двух человек рыночная ипотека под 20% на 30 лет, и сколько составит переплата.
«Тяжелый» старт
За точку отсчета мы взяли типовую квартиру в новостройке — две-три комнаты, 70 квадратных метров. С помощью ипотечного калькулятора мы сравнили регионы по стоимости 30-летнего кредита под 20 % годовых — это верхняя планка нынешних банковских предложений.
По данным Минстроя РФ о стоимости квадратного метра на IV квартал 2026 года, жилье нужной площади в московской новостройке обойдется в 33,7 миллиона рублей, в Подмосковье — в 16,2 миллиона. Вторичный рынок заметно мягче к кошельку: 27,4 и 13,7 миллиона рублей соответственно. В регионах разброс цен тоже ощутим: самые дорогие новостройки — в Курской (9,7 млн), Тульской (9,3 млн) и Белгородской (9,2 млн) областях, самые доступные — в Ивановской (7,3 млн), Орловской (7,3 млн) и Тамбовской (6,9 млн).
Чем выше цена квадратного метра, тем тяжелее стартовый рывок — первоначальный взнос. Он начинается с 20 % от стоимости жилья и в регионах колеблется от 1,4 до 2 миллионов рублей. Столичные цифры в этом ряду стоят особняком: в Москве единовременно придется выложить 6,8 миллиона, в Московской области — 3,3 миллиона.
Два плюс два
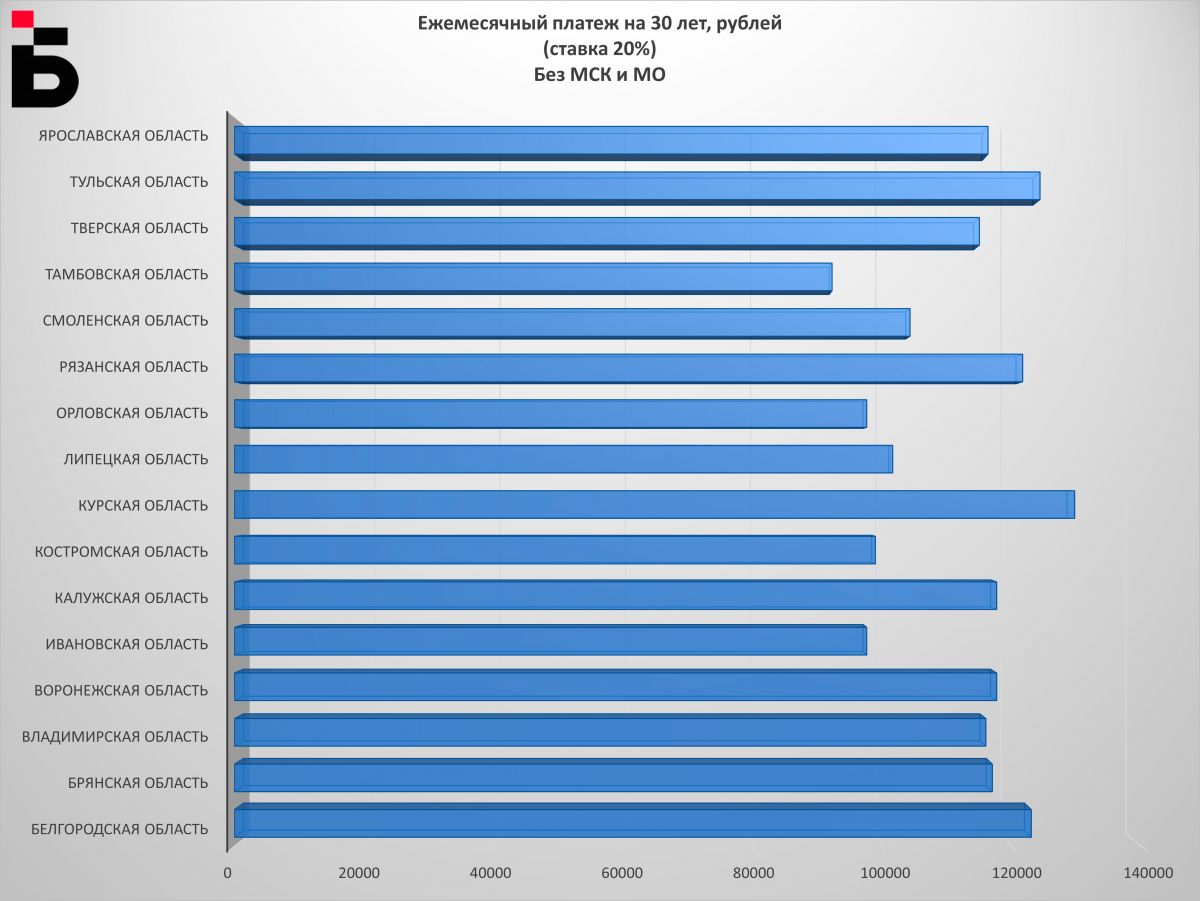
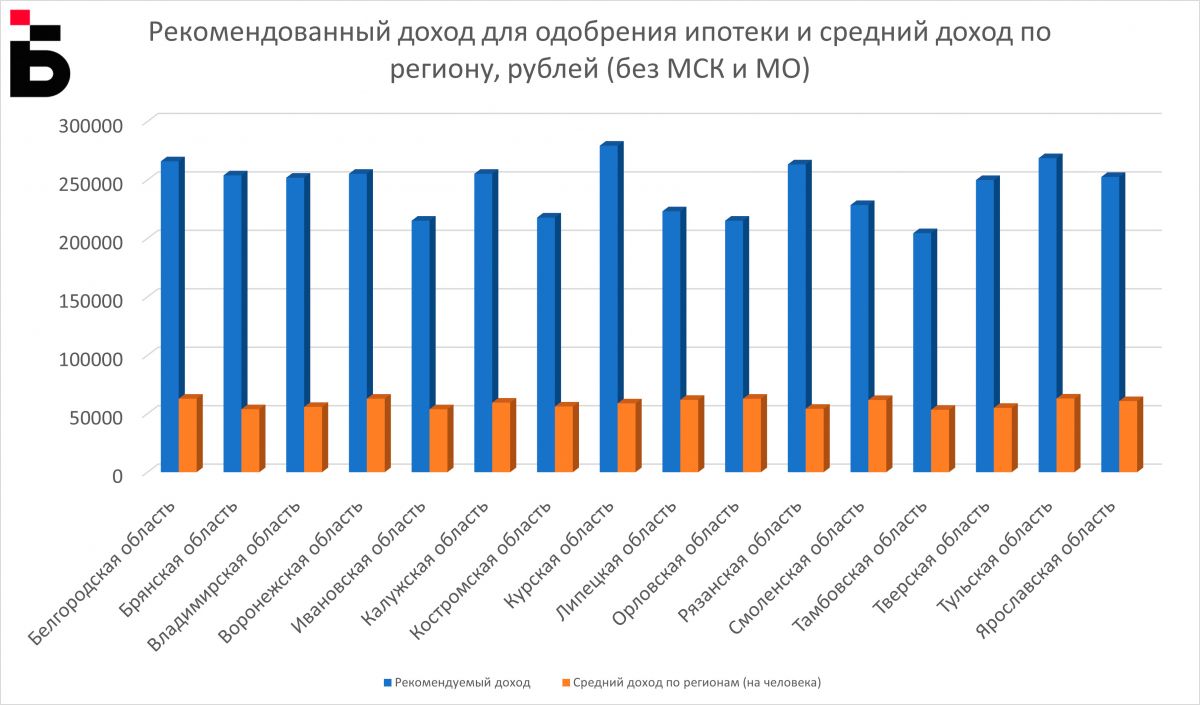
Ежемесячный платёж по 30-летнему рыночному кредиту под 20 % годовых заметно различается от региона к региону, но практически везде равен среднему заработку примерно четырех человек. Столица - исключение. В Москве он составит около 450 тысяч рублей в месяц, или 5,6 среднего дохода москвича. Чтобы получить одобрение, рекомендуемый доход заемщика должен достигать 921 тысячи рублей.
В Подмосковье за новостройку на тех же условиях придется отдавать около 216,5 тысячи рублей ежемесячно — это 4,8 среднего дохода. Рекомендуемый заработок здесь держится на уровне 453 тысяч рублей.
Самая недоступная рыночная ипотека среди нестоличных территорий — в Курской области. Ежемесячный платеж здесь приближается к 130 тысячам рублей, что эквивалентно 4,7 среднего дохода: относительно невысокие зарплаты в связке с дорогим квадратным метром ставят Курск на один уровень доступности жилья с Московской областью. Для комфортного обслуживания кредита нужен доход около 280 тысяч рублей — выше, чем во всех остальных регионах ЦФО, кроме столичной агломерации.
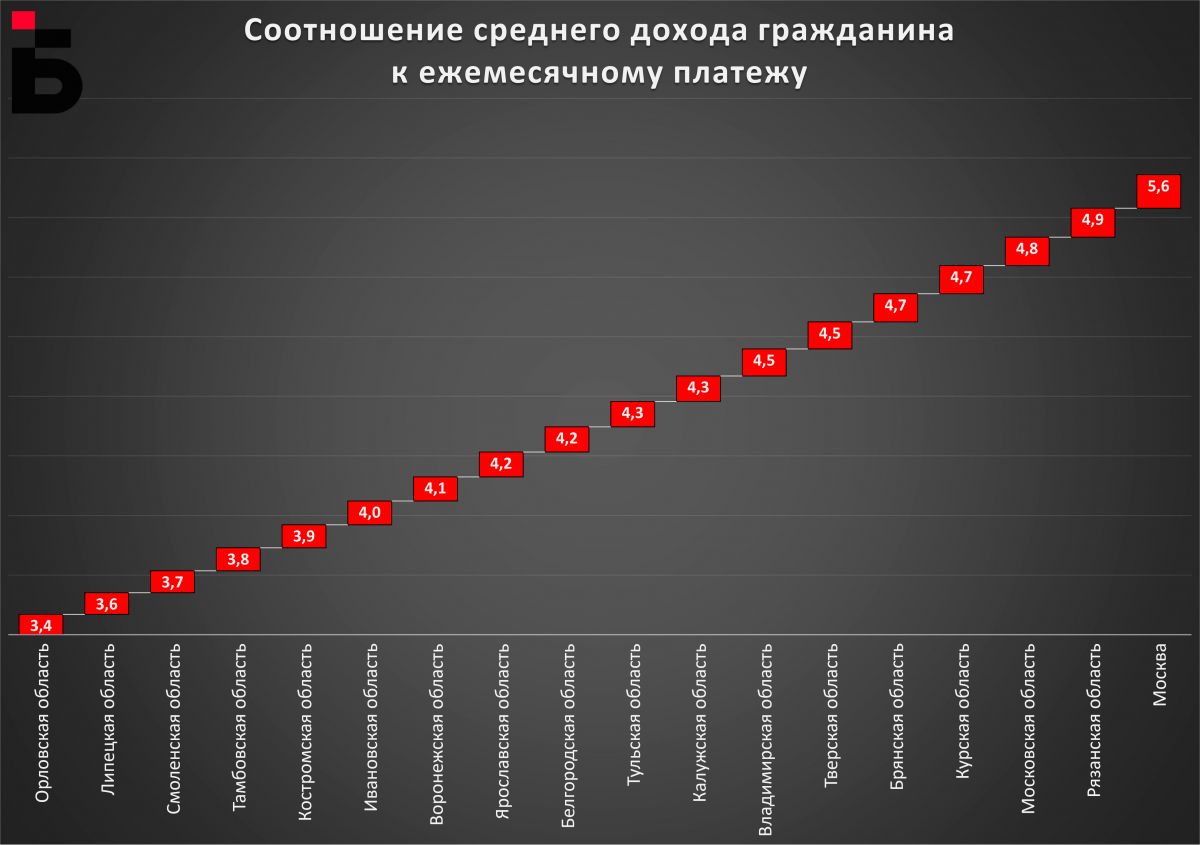
Остальные области выстраиваются в несколько групп по размеру платежа: свыше 120 тысяч, от 110 до 120, от 100 до 110 и менее 100 тысяч рублей. В первой когорте — Тульская, Белгородская и Рязанская области. Возглавляет её Тула: платёж составит 124 тысячи рублей, или 4,3 среднего дохода туляка, а рекомендуемый заработок — почти 270 тысяч.
Самая многочисленная группа — регионы с платежом от 110 до 120 тысяч. В неё входят Воронежская, Калужская, Брянская, Ярославская, Владимирская и Тверская области. Дороже всех среди них Воронеж: почти 118 тысяч рублей ежемесячно, или 4 средних дохода, при рекомендуемом заработке в 255 тысяч.
В Смоленской и Липецкой областях платёж ниже — 104 и 101 тысяча рублей соответственно, что соответствует примерно 3,7 средним доходам местного жителя. Это одно из самых выгодных соотношений в округе: во многих регионах с более дешёвым квадратным метром вся выгода упирается в столь же невысокие зарплаты. Смолянину для ипотеки нужен доход в 229 тысяч рублей, липчанину — в 223 тысячи.
Самые бюджетные — Костромская, Ивановская, Орловская и Тамбовская области. В самой дорогой из них, Костромской, ежемесячный платёж составит 99 тысяч рублей, или 3,9 среднего дохода (рекомендуемый заработок — 218 тысяч). Замыкает список Тамбовщина: 92 тысячи рублей, или 3,8 среднего дохода, при рекомендуемом доходе в 204 тысячи. Однако рекордсмен по выгоде — Орловская область: платёж здесь превышает 97 тысяч рублей, но это всего 3,4 среднего дохода орловца.
Высокие ставки
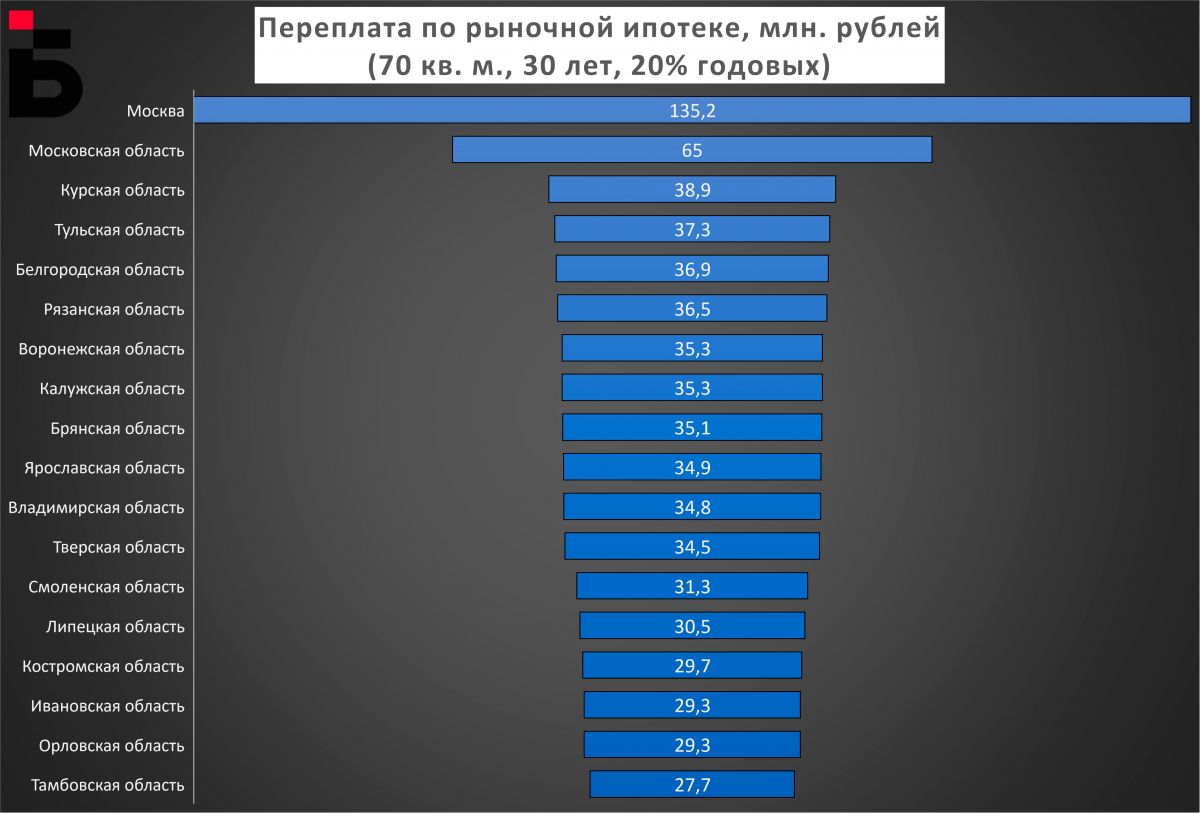
В относительных значениях переплата по кредиту почти везде сопоставима. По сути, проценты, которые заемщик отдает банку на обозначенных условиях, по стоимости эквивалентны еще четырем квартирам той же площади и в том же сегменте. В отдельных регионах этот показатель чуть выше: в Брянской области на сумму процентов можно было бы купить 4,4 аналогичные квартиры, во Владимирской — 4,2.
Если смотреть на переплату в абсолютных цифрах, расстановка регионов повторяет рейтинг по ежемесячным платежам. Лидеры по сумме — Москва и Московская область: здесь вы отдадите банку 135 и 65 миллионов рублей соответственно. Следом идут Курская (38,9 млн), Тульская (37,3 млн), Белгородская (36,9 млн) и Рязанская (36,5 млн) области.
«По данным свежего Рейтинга регионов по доступности покупки жилья в ипотеку от агентства РИА Рейтинг, Курская область оказалась на 64-м месте в России по доступности ипотеки: рыночный кредит на типовую двухкомнатную квартиру здесь способен обслуживать лишь 15,2% семей, а средний ежемесячный платёж достигает 83,1 тыс. рублей — самый высокий показатель в Черноземье. При этом цены на жильё растут вопреки логике приграничного региона.
Здесь одновременно работает комплекс сильных факторов. Прежде всего, это компенсации переселенцев. Жители приграничных районов, потерявшие жилье, получают выплаты по нормативу Минстроя, который за год вырос почти на треть. Эти деньги выходят на рынок одномоментно, создавая концентрированный спрос в Курске и окрестностях. В текущих условиях у покупателя нет возможности для торга — ему нужно решить жилищный вопрос здесь и сейчас.
Во-вторых, налицо сформировавшийся дефицит нового предложения. Застройщики запускают мало новых проектов — инвестиционная привлекательность региона низкая, а новостроек выходит меньше, чем прежде. При сжатом предложении и наличии покупателей с живыми деньгами цены на новостройки растут просто потому, что выбор очень ограничен.
В-третьих, следует учитывать рост себестоимости строительства. Газоблок, арматура, утеплитель, кровля и работа бригад за полтора года подорожали на 20–30%. Подрядчики вынуждены закладывать возросшие затраты в конечную цену.
В-четвертых – в августе и сентябре 2026 года можно было взять льготную ипотека по единой для всех ставке 6% , это окно возможностей успешно работало до 1 октября. Разрыв между семейной и рыночной ставкой колоссальный, и многие семьи с детьми заходили в сделки именно летом и в сентябре, дополнительно разгоняя цены на первичном рынке.
В-пятых, происходит сжатие вторичного рынка. Часть владельцев снимает объекты с продажи, ожидая стабилизации. Предложение сжимается, а покупатели с одобренной ипотекой стоят в очереди — цены ползут вверх. По данным РБК Черноземье, с августа 2024 по декабрь 2025 года стоимость квадратного метра в Курской области на вторичном рынке выросла на 44,5%.
В-шестых, в регионе наблюдаются относительно невысокие доходы. При высокой цене метра (145 тыс. рублей за «квадрат» на вторичке — лидер по динамике в ЦФО) зарплаты в регионе остаются умеренными, что и делает рыночную ипотеку столь недоступной», - отмечает Василий Кутьин, к.э.н., директор по аналитике Инго Банка
На нижнем конце шкалы — Ивановская (29,3 млн), Орловская (29,3 млн) и Тамбовская (27,7 млн) области: здесь итоговая переплата оказывается наименьшей.
Рыночная ипотека в текущих условиях — инструмент не для среднестатистической семьи, а для тех, чей доход заметно выше медианы по региону. Даже в самых бюджетных областях рекомендуемый заработок начинается от 200 тысяч рублей в месяц, а в Москве переваливает за 900 тысяч. Отсюда и роль льготных программ: именно они остаются для большинства семей единственной возможностью. Рыночный кредит под 20 % на тридцать лет сегодня — это замкнутый круг. Недвижимость достается либо состоятельным, либо готовым на предельную долговую нагрузку.
На фоне новой семейной ипотеки с дифференцированными ставками и лимитами рыночный сегмент выглядит как фоновое напоминание о «честной» цене денег. Пока государственные субсидии позволяют части заемщиков платить 4–10 %, рынок живет по своим 18–20 %. Разрыв между двумя реальностями определяет не только личные бюджеты, но и географию спроса на жилье: деньги, как видно из рейтинга, голосуют там, где метр дешевый, а доходы позволяют дотянуться до льготных лимитов. Но рыночная ипотека все еще остается недоступной для среднестатистической семьи.