© Кремль
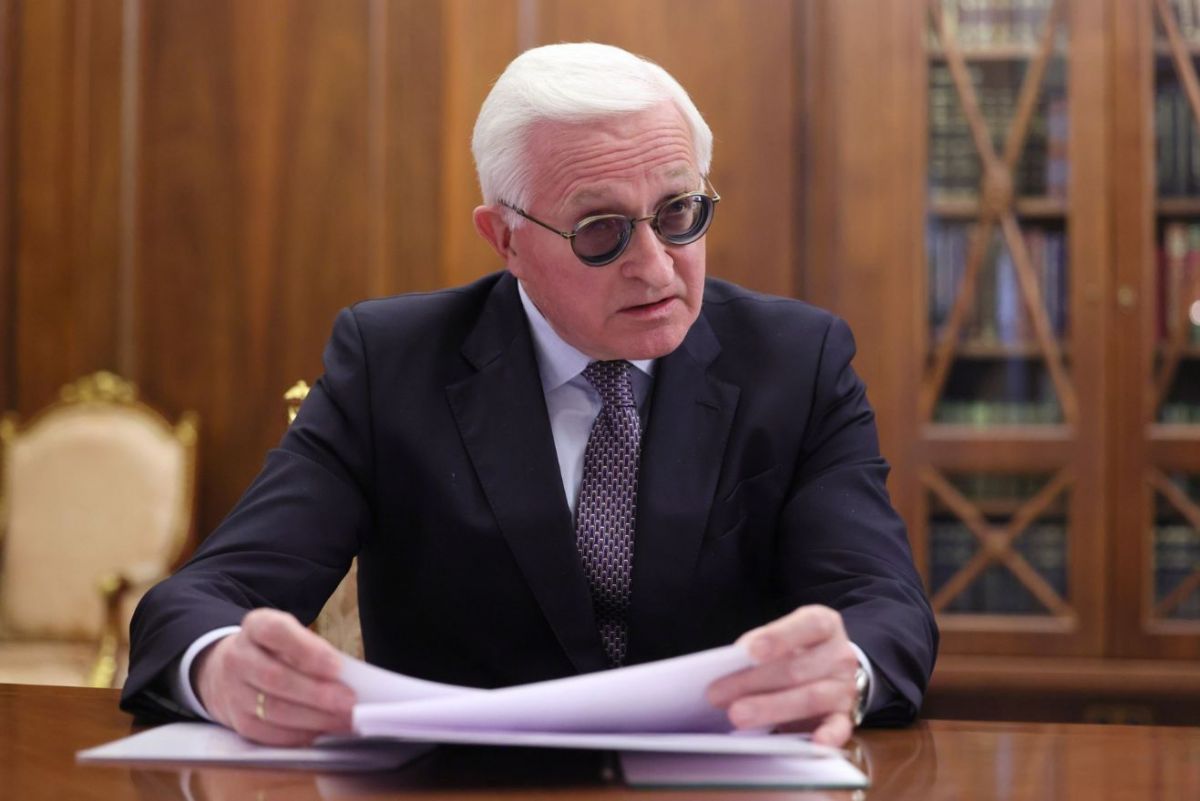
Российский союз промышленников и предпринимателей (РСПП) пока не считает согласованным окончательный вариант налога на сверхдоходы (НСД). По мнению главы организации и бизнес-омбудсмена Александра Шохина, ряд принципиальных замечаний бизнеса к предлагаемой конструкции налога еще не получил ответа, информирует РБК.
Так Шохин прокомментировал заявление министра финансов Антона Силуанова, который накануне сообщил о достижении компромисса с предпринимателями и корректировке механизма НСД с учетом их предложений.
Глава РСПП отметил, что бизнес понимает необходимость увеличения бюджетных доходов и готов участвовать в поиске решений в рамках предстоящей бюджетной трехлетки. Однако, по его словам, говорить о полном согласовании всех параметров нового налога преждевременно.
В РСПП напомнили, что 24 сентября обсуждали конструкцию НСД непосредственно с Силуановым, после чего направили в Минфин пакет системных замечаний. Союз, в частности, выступает против точечного усиления налоговой нагрузки и считает более предпочтительным общефискальный подход, который распределял бы дополнительные расходы между участниками экономики. В качестве одного из вариантов РСПП предлагал временно увеличить ставку налога на прибыль на 0,5–1 процентный пункт.
Отдельные претензии бизнеса связаны непосредственно с принципами расчета НСД. По словам Шохина, предложенный механизм недостаточно учитывает особенности ценовых циклов различных видов сырья и компаний. Сам по себе рост выручки до исторически характерных значений, считает глава РСПП, еще не свидетельствует о получении сверхдохода.
В РСПП обращают внимание и на то, что налоговая база фактически формируется исходя из изменения цен и расчетной выручки, а не реального финансового результата компании. Это, по мнению Шохина, создает риск начисления НСД предприятиям с низкой рентабельностью и даже организациям, работающим в убыток.
Кроме того, предпринимательское объединение считает спорной предлагаемую дифференциацию ставок: 30% для большинства полезных ископаемых и 20% для золота. Еще одно замечание касается использования при расчетах зарубежных биржевых котировок и ценовых индексов. Российские компании в нынешних условиях, указывает Шохин, далеко не всегда имеют возможность реализовывать продукцию по ценам, соответствующим таким индикаторам.
Проблемы могут возникнуть и у производителей многокомпонентных руд. Законопроект предусматривает отдельный расчет сверхдохода по каждому компоненту, однако стоимость разных составляющих сырья может меняться разнонаправленно. В результате налоговая база способна возникнуть даже в ситуации, когда компания фактически не получает сверхдохода относительно нормального исторического уровня.
Особые риски РСПП видит для предприятий, чья продукция в 2025 году продавалась на минимальных уровнях ценового цикла. Если после такого периода выручка начинает восстанавливаться, ее рост может выглядеть существенным с точки зрения формулы НСД. При этом фактически речь может идти лишь о возвращении бизнеса к обычным показателям, а не о получении дополнительной прибыли.
Шохин подчеркнул, что предпринимательское сообщество готово к диалогу с государством и ранее демонстрировало готовность поддерживать временные и экономически обоснованные меры увеличения доходов бюджета.
РСПП предлагает продолжить согласование механизма НСД при подготовке законопроекта ко второму чтению. Главная задача, по мнению союза, — обеспечить дополнительные поступления в бюджет, не создавая существенных рисков для инвестиционной активности и не облагая налогом обычное восстановление бизнеса после неблагоприятной ценовой конъюнктуры.
Накануне Силуанов сообщил, что Минфин уже нашел с бизнесом компромисс по налогу на сверхдоходы. По словам министра, механизм был скорректирован с учетом опасений предпринимателей, в том числе для сглаживания ситуаций с резкими всплесками показателей.