© Федоскин Андрей Владимирович
Министр финансов РФ Антон Силуанов и мэр Москвы Сергей Собянин обсудили вопросы бюджетной политики, инвестиционного климата и финансовой самостоятельности регионов. Силуанов особо подчеркнул важность создания финансового резерва и обеспечения стабильности бюджетной системы. При этом текущая официальная статистика (Росстат) свидетельствует о снижении объема инвестиций в ряде регионов страны. «Бизнес журнал Центр» разобрался, какие регионы сильнее всего потеряли в инвестициях за первую половину 2026 года, и чем это грозит в долгосрочной перспективе.
Опора на бюджет
Инвестиционный пульс российской экономики в первом полугодии 2026 года бьётся в сдержанном ритме — эксперты фиксируют заметное охлаждение активности. Объем вложений в основной капитал по стране достиг отметки в 16,2 трлн рублей, но в сравнении с аналогичным периодом прошлого года показатель просел до 90,1 % — это говорит о сокращении инвестиционной динамики почти на 10 процентных пунктов.
Динамика по ЦФО, на долю которого пришлось 5 трлн рублей из общей суммы, находится на уровне 92,1 % к январю-июню 2025 года и слегка опережает среднероссийский тренд.
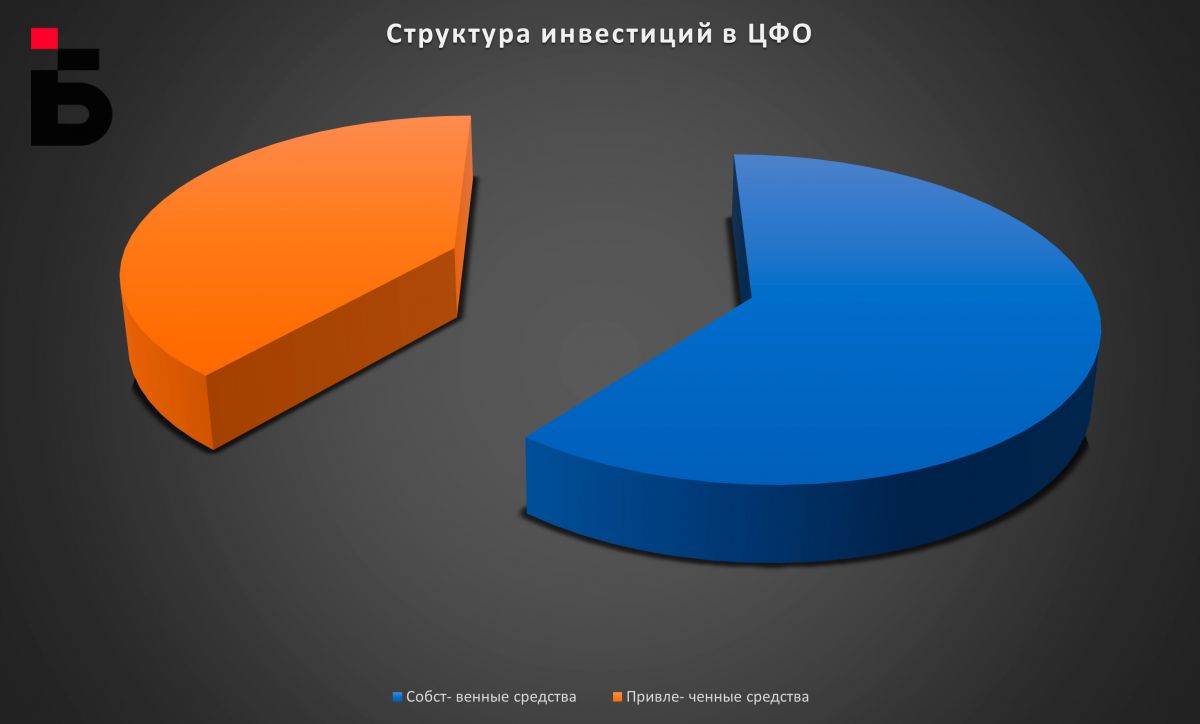
Более 61 % вложений формируется за счет собственных средств компаний — это подчеркивает, что бизнес по-прежнему опирается в первую очередь на внутренние ресурсы. Привлеченные источники покрывают оставшиеся 39 %, причём заметную роль здесь играют бюджетные деньги — их доля достигает 15,9 %. В этой категории 5,5 % приходится на средства федеральной казны, 9,9 % — на бюджеты субъектов Федерации и лишь 0,5 % — на местные бюджеты. Банковские кредиты занимают 15,3 % — этот сегмент в округе развит чуть меньше, чем в среднем по стране.
Падения и взлеты
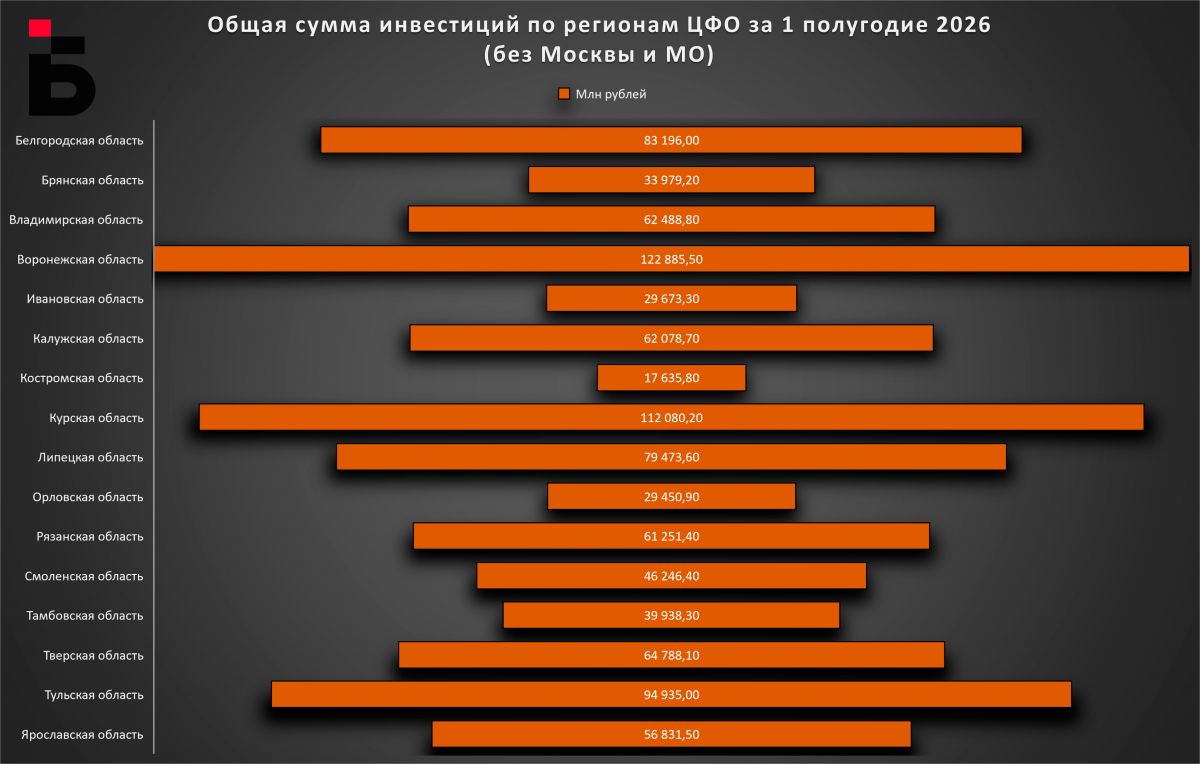
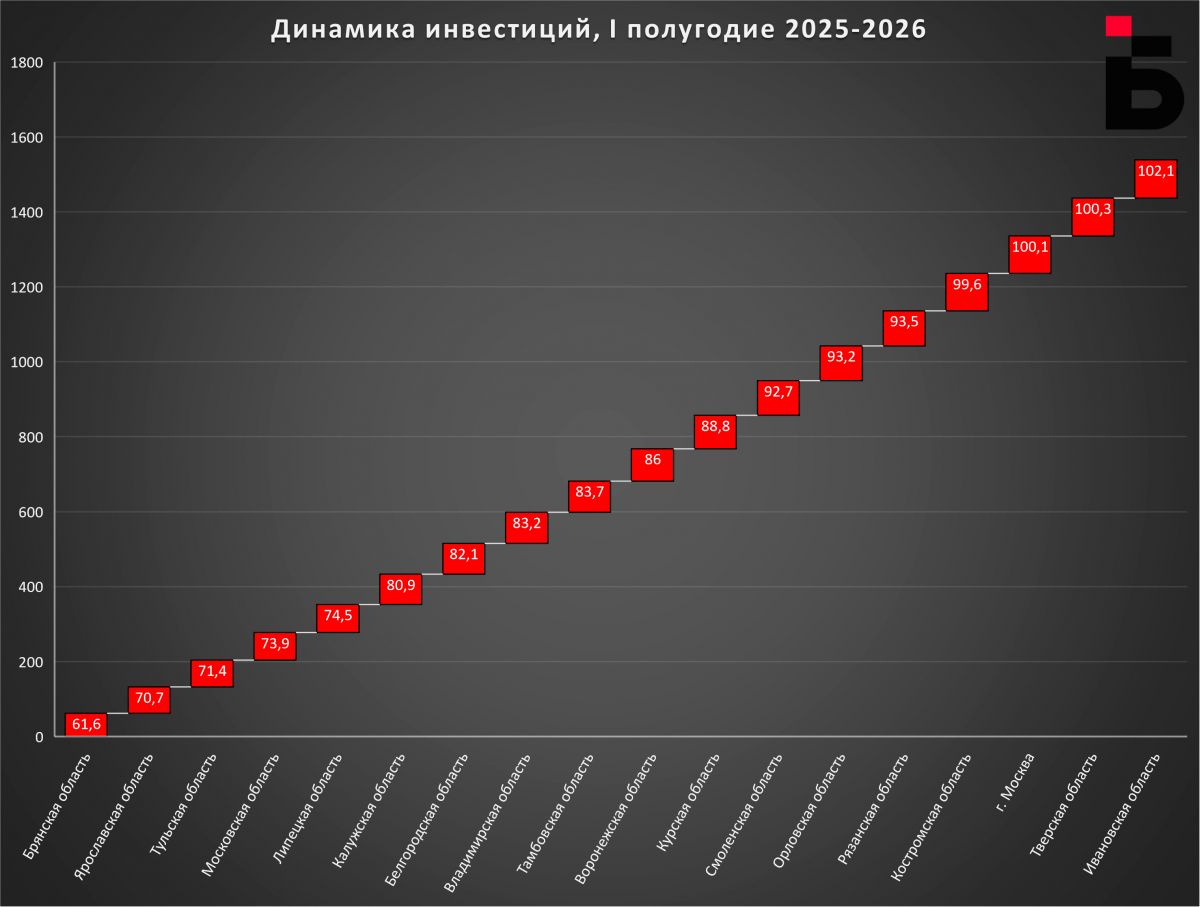
На столицу пришлось свыше половины всех вложений ЦФО (3,4 трлн рублей). Показатель в 100,1 % к уровню первого полугодия 2025 года говорит о том, что инвестиционная активность здесь фактически застыла на прежней отметке — без рывков, но и без провалов. На втором месте — Московская область с объёмом в 680,9 млрд рублей, однако здесь присутствует снижение на 26,1 %, что сигнализирует о заметном охлаждении инвестиционного климата. Третью строчку занимает Воронежская область: 122,9 млрд рублей (86 % к аналогичному периоду прошлого года).
Помимо Москвы, удержаться на траектории роста удалось Ивановской (102,1 %) и Тверской области (100,3 %). В большинстве субъектов ЦФО прослеживается обратная тенденция — инвестиционная активность снизилась.Особенно выразительно это видно на примере Брянской области, где объем вложений составил лишь 61,6 % от уровня первого полугодия 2025 года — такое сокращение сложно назвать рядовым. Существенное снижение также зафиксировано в Тульской (71,4 %), Ярославской (70,7 %) и Липецкой (74,5 %) областях. В ряде крупных индустриальных и логистических узлов округа инвесторы действуют осторожнее, чем год назад.
«Положительная динамика Москвы опирается на крупный рынок, бюджетные и инфраструктурные программы, концентрацию штаб-квартир и доступ к финансированию. Тверская область получает преимущества благодаря положению между двумя крупнейшими агломерациями и развитию транспортно-логистических и производственных проектов. В Ивановской области результат может быть связан с эффектом более низкой базы и реализацией отдельных промышленных проектов. Эти примеры показывают, что устойчивость обеспечивают не разовые вложения, а портфель проектов, диверсификация отраслей, а также сочетание государственных и частных средств.
Почти сорокапроцентное снижение в Брянской области требует анализа конкретных проектов и базы сравнения. Для региона с относительно небольшим инвестиционным объёмом завершение или перенос одного крупного проекта заметно меняет итоговый индекс. Возможными факторами также являются приграничные риски, удорожание строительства и логистики, более осторожное банковское финансирование. Корректно установить вклад каждого фактора можно только после изучения отраслевой структуры и источников средств», - комментирует Владислав Скрипко, кандидат экономических наук, предприниматель и независимый эксперт по экономике, ВЭД и цифровой трансформации.
Источники ресурсов
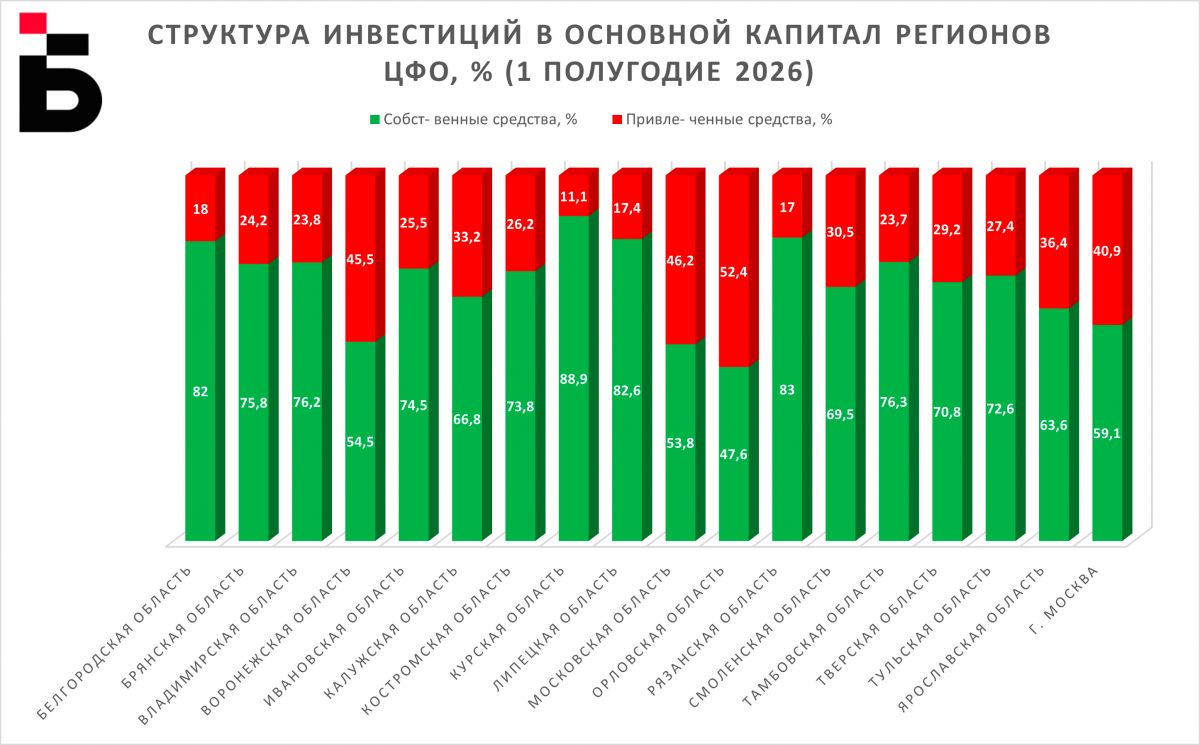
Структура финансирования в регионах заметно расходится, у каждого субъекта своя финансовая логика. В ряде областей ставка сделана на внутренние резервы бизнеса. Курская, Рязанская, Белгородская и Липецкая области уверенно держатся на траектории самофинансирования: доля собственных средств предприятий здесь уверенно превышает 80 %. В Курской области показатель доходит до 88,9 %, в Рязанской — до 83 %, в Белгородской — до 82 %, а в Липецкой — до 82,6 %. Инвестиционные процессы в этих регионах во многом опираются на устойчивую финансовую базу самого бизнеса — компании вкладывают прежде всего свои ресурсы, минимизируя зависимость от внешних источников.
В других частях макрорегиона заметнее роль привлеченных средств. В Орловской, Московской и Воронежской областях доля внешнего финансирования превышает 45 %: в Орловской — 52,4 %, в Московской — 46,2 %, в Воронежской — 45,5 %. Здесь в механике инвестиций заметнее участвуют и бюджетные ресурсы, и банковские кредиты: регионы активнее комбинируют разные источники, чтобы поддерживать проектную активность.
Отдельного внимания заслуживает роль бюджетных денег. Максимальная доля бюджетного финансирования зафиксирована в Калужской области — 21,4 %. Следом идут Воронежская (20,1 %), Костромская (19,4 %) и Ярославская (17 %) области. Москва и Московская область держатся на схожем уровне — по 16,7 % в каждом случае. Такой расклад показывает, где государственная поддержка остаётся одним из ключевых драйверов реализации проектов.
Кредитный рычаг тоже распределен неравномерно. Наиболее активно он задействован в Орловской области — доля кредитных ресурсов здесь достигает 33,6 %, что заметно выше среднего по округу. Существенный вес кредитов также прослеживается в Воронежской области (23,1 %), Московской (17,5 %) и в Москве (16,6 %). Эти цифры отражают разную степень доступности и востребованности заемного финансирования: где‑то бизнес охотнее берет кредиты, а где‑то предпочитает обходиться собственными средствами.
Грядущее замедление
На первый взгляд, снижение вложений в основной капитал логично списывать на высокую стоимость денег: при заметной ключевой ставке окупаемость большинства проектов оказывается под вопросом. Однако в 2026 году картина сложнее: несмотря на то, что ставку в прошлом периоде начали поэтапно снижать с 20 %, динамика инвестиций в большинстве регионов продолжила идти вниз.
В 2023-2025 годах значительная часть вложений обеспечивалась бюджетными средствами — через госпрограммы, инфраструктурные проекты, оборонный заказ, поддержку импортозамещения. К 2026 году федеральные расходы вышли на стабильный уровень, но прежних темпов прироста уже нет. Это особенно ощутимо в тех субъектах, где ранее реализовывали крупные проекты: сейчас они либо завершаются, либо переходят в финальную фазу. Так, в Тульской, Липецкой и Ярославской областях подходит к концу модернизация крупных промышленных предприятий. Это естественным образом снижает объем новых капитальных вложений.
Еще один сдерживающий фактор — сложности с поставками оборудования. Многие проекты изначально проектировались с расчетом на импортную технику, а логистика с тех пор заметно усложнилась: выросли сроки, увеличилась стоимость, появились дополнительные риски. В результате часть инвестиционных потоков перераспределяется в пользу регионов, которые лучше встроены в новые логистические коридоры. Для ЦФО это создаёт определённый дисбаланс: географически округ не всегда оптимально расположен для переориентации на восточные направления.
«Снижение инвестиций в регионах ЦФО в первом полугодии 2026 года может объясняться сочетанием нескольких факторов. Высокая стоимость заемного капитала повышает требования к окупаемости и заставляет компании переносить проекты. Одновременно дорожают оборудование, строительство и логистика. В этих условиях бизнес концентрирует средства на завершении начатых проектов, поддержании действующих мощностей и направлениях с коротким сроком возврата инвестиций. Дополнительный эффект дает высокая база прошлого года: после крупных вложений даже сохранение значительных объемов может выглядеть как спад в сопоставимых ценах. «Разворот на Восток» принес ЦФО не только возможности, но и издержки перераспределения капитала. Часть новых вложений направляется в восточную транспортную инфраструктуру, приграничную логистику и производства, ориентированные на азиатские рынки. Для центральных регионов это может означать более жесткую конкуренцию за федеральные средства, оборудование и квалифицированные кадры. При этом говорить о чистой потере было бы упрощением: ЦФО сохраняет роль управленческого, финансового и перерабатывающего центра, а новые торговые маршруты создают спрос на цифровые, логистические и производственные услуги, сосредоточенные в округе», - комментирует Владислав Скрипко.
На этом фоне бизнес всё чаще выбирает осторожную тактику, - отмечают эксперты. Невозможность долгосрочного планирования в сочетании с кадровым дефицитом заставляет компании смещать фокус с масштабных проектов на более оперативные задачи — в первую очередь на пополнение оборотного капитала. Такой подход снижает риски в моменте, но одновременно откладывает обновление мощностей и развитие инфраструктуры.
С экономической точки зрения падение инвестиций — это предупредительный сигнал. Чем сильнее сокращаются вложения сегодня, тем быстрее регион может столкнуться с замедлением производства, нарастанием износа основных фондов и, как следствие, сужением налоговой базы. Если негативная динамика сохранится надолго, вернуть инвестиционную активность будет непросто: для этого понадобятся не только более низкие ставки, но и новые стимулы, а главное — время, чтобы восстановить доверие и горизонт планирования.