© Федоскин Андрей Владимирович
С 1 октября 2026 года в России изменятся условия для одобрения семейной ипотеки. Увеличенные лимиты и сниженный максимальный срок вызывают опасения у ряда граждан, которые беспокоятся, хватит ли им совокупных доходов. «Бизнес Журнал Центр» выяснил, какой минимальный доход должен быть у среднестатистического ипотечного заемщика из регионов ЦФО, и сколько членов семьи должны выйти на работу, чтобы покрывать ежемесячные платежи.
Новые лимиты
С 1 октября правила выдачи ипотеки заметно скорректировали — теперь банки смотрят не на заработок одного заёмщика, а на совокупный доход всей семьи. При этом срок кредитования жёстко ограничен: максимум 15 лет. Условия программы напрямую завязаны на числе детей: чем больше в семье детей младше семи лет, тем выгоднее ставка. Так, при пяти и более детях ставка составит 4 %, при четырёх — 6 %, при трёх — 8 %, а если в семье один или двое детей — 10 %.
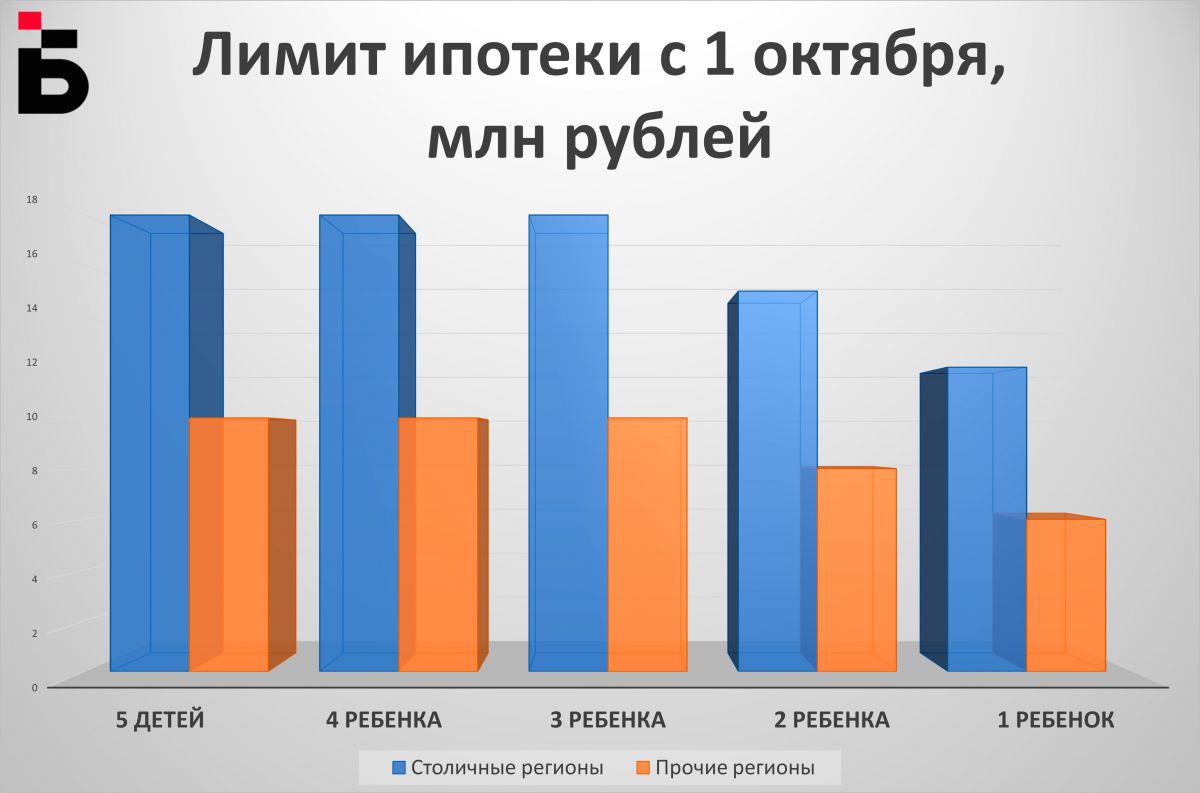
Лимиты по сумме кредита различаются по географии. В Москве, Подмосковье и Санкт‑Петербурге потолок выше: при трех, четырех и пяти+ детях можно рассчитывать на 18 млн рублей, при двух — на 15 млн, при одном — на 12 млн. В остальных регионах планка ниже: 10 млн рублей — для семей с тремя, четырьмя или пятью детьми, 8 млн — с двумя, 6 млн — с одним ребёнком. Лимиты также были увеличены. Для семей с двумя детьми: на 3 млн в столичных регионах, на 2 в остальных. Для многодетных: на 6 млн в Москве, МО и Петербурге, на 4 в других регионах России.
В Центральном федеральном округе фактически сложились две тарифные зоны: столичная агломерация (Москва плюс Подмосковье) и остальные территории округа. По расчётам ипотечного калькулятора «Дом.РФ», в столичной зоне ежемесячный платёж по кредиту на максимальную сумму колеблется в диапазоне от 103 до 137 тысяч рублей — точное число зависит от ставки и числа детей. Не стоит забывать и про первоначальный взнос: он должен составлять не менее 20 % от стоимости жилья.
Банки также ориентируются на рекомендуемый уровень дохода. Для самой льготной категории (пять и более детей) ориентир по совокупному доходу семьи установлен на уровне 233 тысяч рублей. Чуть ниже планка для семейства с одним ребёнком и кредитом на 12 млн рублей — от 226,3 тысячи рублей. Наиболее требовательной оказывается программа со ставкой 8%: для одобрения кредита на предельную сумму совокупный доход семьи должен достигать 295,6 тысячи рублей в месяц.
В регионах нагрузка на семейный бюджет ощутимо ниже: ежемесячный платёж варьируется от 51 до 76,5 тысяч рублей. Здесь родителям с одним ребёнком потребуется совокупный доход от 114,5 тысячи рублей, многодетным (пять и более детей) — от 138,35 тысячи. Программа со ставкой 8 % остаётся самой «дорогой»: для её одобрения доход должен составлять не менее 173 тысяч рублей в месяц при максимальной сумме кредита.
«Шкала логичная - чем больше детей, тем дешевле кредит, и семьям, которые уже думают о втором или третьем ребёнке и упираются в метры, это поможет. Но ставка редко становится главным аргументом в решении о ребёнке. Семейная ипотека работает с 2018 года, по ней улучшили жильё больше двух миллионов семей, а рождений в стране за эти годы, если верить статистике, прибавилось, но не колоссально.
Есть и встречный эффект. Оформить льготу можно, пока младшему ребёнку нет семи лет, а это самый напряжённый период для семейного бюджета. Один из родителей часто в декрете, и банк видит фактически одну зарплату. А низкая ставка для многодетных не сработает, если семья не проходит по доходу», - комментирует Николай Хлащёв, независимый брокер по недвижимости, основатель практики «Хлащев Брокер».
Два дохода и более
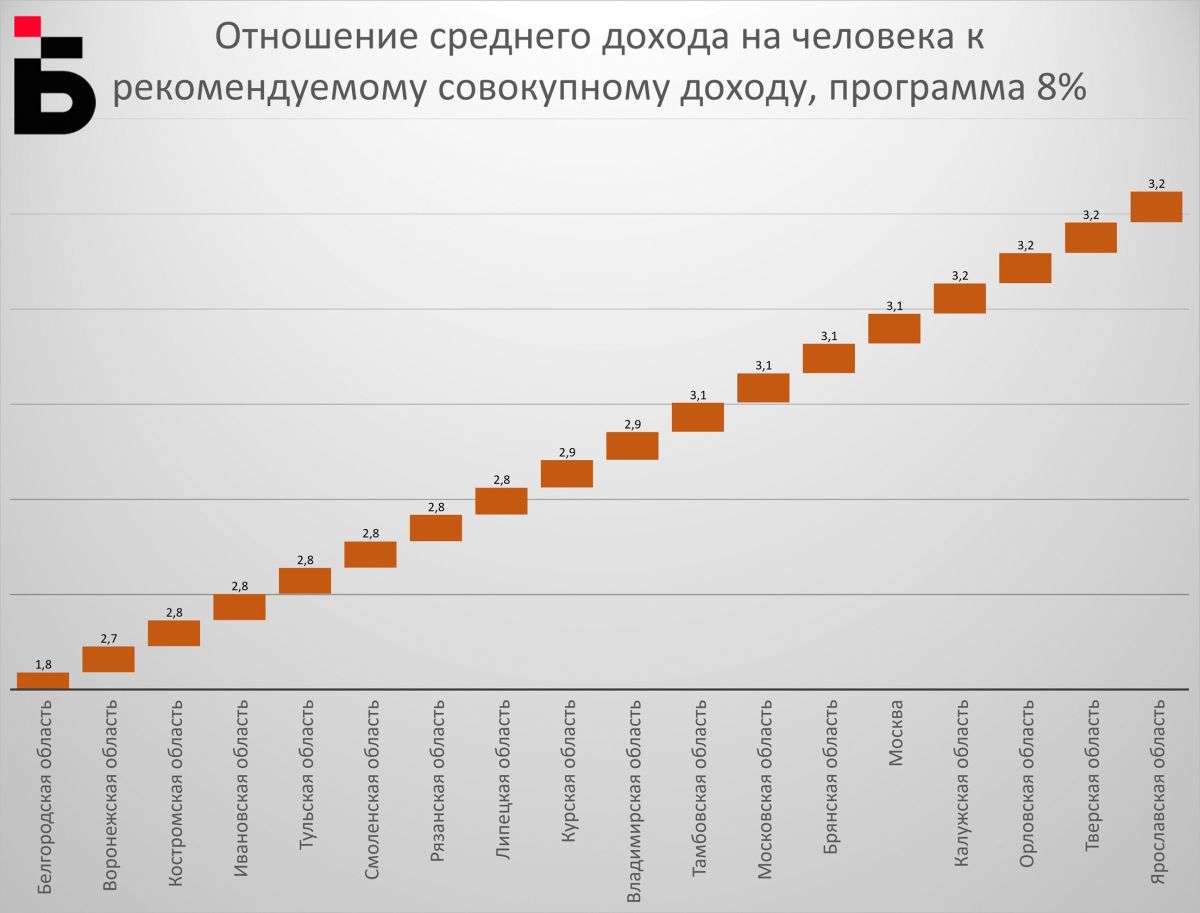
Согласно данным “Росстата” о доходах на человека за первую половину 2026 года, лучше всего приходится москвичам. Так для ипотеки в случае наличия пятерых детей либо одного ребенка рекомендуемый доход составляет 1,4 среднего дохода. Для восьмипроцентной ипотеки рекомендуемый доход составит 1,8 среднего. Столица — почти единственная точка ЦФО, где семья может претендовать практически на любую льготную квартиру, не привлекая третьего трудящегося взрослого и при условии, что мать вышла на работу.
Жителям остальных регионов пока приходится искать альтернативы — финансовую помощь старшего поколения или иные пути, когда в ипотечном расчете участвует большее число работающих взрослых. Чтобы выдерживать платежи, здесь требуется до трёх средних доходов на семью. Исключение — самый бюджетный сценарий: родители одного ребенка, укладывающиеся в шестимиллионный лимит, должны зарабатывать от 1,8 до 2,1 средней зарплаты. В Московской области тот же вариант обходится дороже — 2,4 среднего дохода.
Наиболее дорогая семейная ипотека по отношению к доходам зафиксирована в Тамбовской, Ивановской, Брянской и Рязанской областях. Самым многодетным придётся зарабатывать не менее 2,6 средней зарплаты, чтобы обслуживать кредит. Ставка 6 % требует совокупного дохода уже в 2,9 средних, а ставка 8 % — в 3,2 средних. Родителям двойни в Тамбовской области нужно иметь доход в 3 средние зарплаты, в Иванове, Брянске и Рязани — по 2,9. Минимальный порог для семьи с одним ребёнком — 2 средних дохода.
Наиболее дешево (за исключением Москвы) ипотека обойдется жителям Орловской, Белгородской, Воронежской, Тульской областей. Здесь семья с пятью детьми может рассчитывать на одобрение жилищного займа при доходе в 2,2 средней зарплаты. Кредит под 6 % и вариант для двоих детей требуют заработка в 2,5 средних, ставка 8 % — 2,8 средних (в Тульской области — 2,7). Самый доступный сценарий — ипотека с одним ребёнком: достаточно 1,8 средней зарплаты.
«Как можно увидеть из цифр, новые условия — это перераспределение господдержки, а не её расширение. Многодетные семьи (3+ детей) получают беспрецедентные условия — 2–6% и лимиты до 10–18 млн. Но это статистическое меньшинство - таких около 12% семей. Остальные 88% — с 1–2 детьми — получают ставку 8–12% вместо прежних 6% и срок субсидирования 15 лет вместо 30. В результате для них ипотека дорожает на 27–54% по ежемесячному платежу.
Текущая конфигурация семейной ипотеки такова, что демографический стимул работает в очень узком окне: семье нужно уже иметь трёх детей младше 7 лет, чтобы получить ставку 6%. Для большинства семей путь к этой ставке лежит через рождение ещё двоих детей — а это решение, на которое ипотечная ставка не может повлиять.
Но на практике стимул работает только для тех, кто уже планирует третьего-четвёртого ребёнка.
По данным Домклик, каждая вторая семья в России (52%) откладывала рождение второго и последующего ребёнка именно из-за жилищного вопроса. Однако исследование того же Домклик показало, что в прежнем виде программа не стимулировала многодетность: в выдачах превалируют квартиры до 40 кв. м, доля квартир площадью более 70 кв. м с 2021 года упала на 15 процентных пунктов», - комментирует Василий Кутьин, директор по аналитике Инго Банка
Впятером в одной комнате
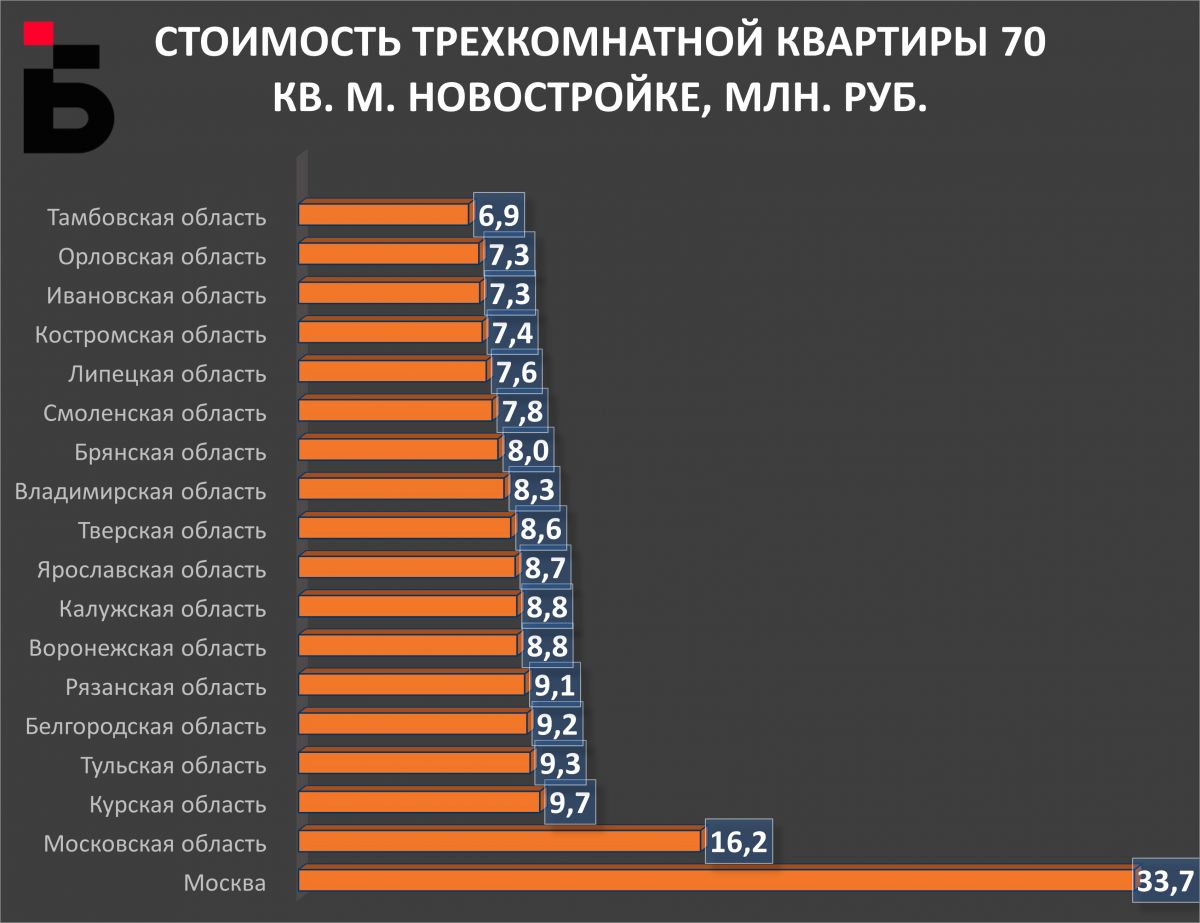
Увеличенные лимиты семейной ипотеки — отнюдь не панацея: даже семье с тремя детьми они не всегда открывают путь к подходящему жилью. Если льготной суммы не хватает, недостающую часть кредита приходится оформлять по рыночной ставке — 18–20 % годовых. Мы посчитали, где вероятность такого «докредита» выше, взяв за ориентир стоимость трёхкомнатной квартиры в 70 квадратных метров в новостройке — по данным Росстата о ценах на недвижимость за II квартал 2026 года.
Несмотря на кажущееся “льготное благополучие” москвичей, лимит не позволяет им купить требуемую квартиру. Семидесятиметровая «трешка» в Москве стоит больше 33 миллионов рублей — над льготной планкой в 18 миллионов не хватает существенной суммы. У жителей Подмосковья шансов больше: при цене трехкомнатной квартиры в 16,2 миллиона они могут рассчитывать на вариант подороже и попросторнее. Однако семьи с одним или двумя детьми такую квартиру по лимиту уже не потянут, учитывая, что «трешка» рассчитана на двоих детей, каждому из которых полагается своя комната.
Вплотную к региональному потолку в 10 миллионов подходит средняя цена трёхкомнатной квартиры в Курской (9,7 млн), Тульской (9,3 млн), Белгородской (9,2 млн) и Рязанской (9,1 млн) областях. Здесь за более просторное жильё придётся доплачивать — а для семей с тремя и более детьми такая квартира всё равно не даст нужного пространства.
В Брянской (8 млн), Смоленской (7,8 млн), Липецкой (7,6 млн), Костромской (7,4 млн), Ивановской (7,3 млн), Орловской (7,3 млн), Тамбовской (6,9 млн) областях родители двоих детей смогут позволить себе квартиру по льготной ипотеке, не влезая в мультизайм. Можно предположить, что именно в этих регионах многодетные смогут найти предложение в новостройке по душе за приемлемую цену. Также именно здесь наиболее большой выбор и для родителей одного ребенка. В данных регионах выше всего вероятность найти двухкомнатную квартиру по верхнему лимиту.
«За пределами Москвы и Московской области цены на жилье гораздо ближе к реальной стоимости квартиры. Например, в Воронежской области в начале 2026 года средняя стоимость квадратного метра в новостройке была около 125 тысяч рублей. Даже квартира площадью 60 кв. м - это примерно 7,5 млн рублей. Здесь лимит 6 млн для семьи с одним ребёнком уже не закрывает всю стоимость, но при нормальном первоначальном взносе ещё выглядит рабочим.
В Москве разрыв совсем другой. Цены здесь кратно выше большинства областных центров. Поэтому даже лимит в 12-18 млн рублей часто означает не «квартира за эти деньги», а лишь ту часть стоимости, которую государство готово субсидировать. Остальное семье придётся закрывать первоначальным взносом или более дорогим кредитом», - сообщает Елена Мищенко, руководитель агентства недвижимости «Счастье под ключ», практикующий риелтор.
Квартирный вопрос
На бумаге всё выглядит стройно: чем больше детей в семье, тем ниже ставка. Однако большинство российских семей — тех, где растут один, двое или трое детей, — в новой схеме оказываются в проигрыше: ранее единая ставка семейной ипотеки составляла 6 %.
Станет ли четырехпроцентная ипотека рычагом, что подтолкнет семьи к рождению пятого и последующих детей, — большой вопрос. Женщина в режиме постоянной беременности фактически выпадает из экономической жизни. Низкая ставка едва ли компенсирует потерю в доходах.
«Для семей с одним ребёнком до 7 лет ставка вырастет с прежних 6% до 12%, что сразу отразится на ежемесячном платеже. По расчетам наших экспертов, при максимальной сумме кредита в 12 млн рублей ежемесячный платеж увеличится с 72 тыс. рублей сразу до 123 тыс. рублей, а это значит, что аренда квартиры по бюджету для семьи с одним ребенком окажется более приемлемой, чем покупка жилья в новостройке.
Для семей с двумя детьми лимит кредитования в столичных регионах увеличен с 12 до 15 млн рублей, но при ставке 10% (срок субсидирования ограничен 15 годами) ежемесячный платёж на этот срок составит около 130 тыс. рублей. Это требует совокупного дохода семьи от 200–250 тыс. рублей, что с учетом других кредитных обязательств делает ипотеку недоступной для значительной части потенциальных заемщиков.
А семьи с тремя детьми, которые ранее оплачивали ипотеку по ставке 6% при максимальном кредите 12 млн рублей, теперь получат ставку 8% при увеличенном лимите до 18 млн рублей. При том же объеме кредита платеж вырастет примерно на 22%, и это будет заметно.
Отрасль рассчитывала на расширение программы для семей с двумя несовершеннолетними детьми, однако этого, к сожалению, не произошло. Более того, условия для них ужесточились: если раньше достаточно было иметь двух несовершеннолетних детей, то теперь хотя бы один ребёнок должен быть младше 7 лет — это сдерживающий фактор. Таким образом, несмотря на декларируемую поддержку рождаемости, реальный спрос со стороны семей, на которых ориентированы изменения, вряд ли вырастет — финансовые барьеры остаются высокими», - отмечает гендиректор агрегатора новостроек Redcat Наталья Шаталина.
Но главные пострадавшие от реформы — не «чайлдфри» и не родители единственного ребенка, а семьи с тремя детьми. При оформлении кредита на всю сумму именно к ним почти во всех регионах ЦФО применяются самые жесткие требования к совокупному доходу.
Это усугубляется ценами на жилье: в большинстве регионов лимитов не хватает на новостройку, соответствующую нормам. По действующим правилам на каждого члена семьи должно приходиться не менее 18 квадратных метров, а для семи человек (родители и пятеро детей) это порядка 126 метров — стоимость жилья такого метража не вмещается в льготный лимит.
«Новые правила были обозначены довольно внезапно, поэтому октябрь будет спокойнее по продажам, нежели сентябрь. Всем участникам рынка понадобится некоторое время, чтобы перестроить свои процессы под изменения. Только 40% наших покупателей пользуются семейной ипотекой, и ажиотаж, который мы видели перед введением ограничений, вызван не только ею. Люди опасаются роста цен, стараются сохранить сбережения от инфляции и спешат закрыть сделки на старых условиях. Маловероятно, что изменение одной программы полностью остановит продажи. Да, будет проседание, но оно будет частичным и временным. А снижение спроса на жилье уже в октябре может составить 20-30%», - сообщает Ксения Садкова, директор по маркетингу и продажам LEGENDA.
«Мы ожидаем прежде всего перераспределения спроса внутри семейной аудитории. При этом не прогнозируется резкого оттока покупателей после 1 октября. Девелоперы будут адаптировать собственные программы субсидирования к новым параметрам семейной ипотеки. Например, если для семей с одним ребёнком ставка составит 12%, возможно, застройщик сможет субсидировать ее до привычного для покупателя уровня в 6%. Помимо этого, у покупателей сохраняются и другие инструменты — рассрочки и индивидуальные ипотечные программы.
Сейчас сложно предсказать, как будет развиваться ситуация на рынке, поскольку на нее влияет не только коррекция условий по семейной ипотеке. Однако, на наш взгляд, снижение спроса на жилье за 2026 год может превысить 30%. В сегменте комфорт и стандарт-класса это будет заметнее, поскольку ипотека там традиционно занимает весомую долю. В сегменте бизнес-класса и выше снижение будет, скорее всего, слабее», - комментирует Владимир Колесников, директор блока продаж жилой недвижимости ГК "А101".
Новая ипотека задает слишком тесные рамки целевой аудитории, а к семьям с тремя детьми предъявляет больше требований, чем к остальным заемщикам. Молодые, у которых дети пока только в планах, сталкиваются с еще более недоступным жильем, а льготные условия кредита сами по себе не становятся достаточным стимулом к деторождению. Тем не менее, эксперты отмечают возможное увеличение прослойки многодетных за счет семей, которые планировали рождение последующих детей после решения жилищного вопроса.