© Федоскин Андрей Владимирович, «Бизнес Журнал»
Самозапрет на кредиты был введен в феврале 2024 года и сразу позволил огромной стране выдохнуть: многие россияне обрели уверенность в надежную защиту кровных от расплодившихся без меры мошенников. Осень-2026 показывает, что механизм самозапрета по-прежнему актуален: граждане активно снимают с себя право брать займы, а число снятий втрое меньше количества подключений. «Бизнес Журнал Центр» разобрался, в каких регионах ЦФО граждане больше всего боятся кредитных мошенников.
Финансовая броня
Самозапрет на кредиты — это своего рода личный щит, который человек добровольно ставит между собой и возможностью взять займ. Ограничение не дает банкам и микрофинансовым организациям оформить на гражданина отдельные виды кредитов. Важные и крупные займы — вроде ипотеки, автокредита под залог машины или кредита на образование — остаются доступными: система не перекрывает все финансовые пути, а отсекает наиболее уязвимые.
Востребованность инструмента выросла на фоне волны кибератак и изощренных мошеннических схем. Самозапрет стал способом заранее лишить мошенников шанса действовать от чужого имени, если человек случайно открыл им свою цифровую дверь.
Объединенное кредитное бюро приводит статистику самозапретов за октябрь: россияне подали 765,6 тысячи заявлений (на 4,2 % больше, чем месяцем ранее). При этом чуть меньше четверти заявок — 253,1 тысячи — пришлись на снятие ограничения, что на 1,2 % ниже сентябрьского показателя. Получается, интерес к инструменту не просто есть — он стабильно растёт, а часть граждан время от времени корректирует свой выбор, оценивая текущие потребности и риски.
Больше половины из заявителей — 52,8 % — имеют действующие кредиты. Это не люди, принципиально избегающие долгов, а те, кто уже участвует в кредитной системе, но хочет обезопасить себя от спонтанных или навязанных займов. Ещё 19,6 % — это бывшие заемщики, которые уже закрыли свои обязательства. 27,5 % никогда не брали кредитов: для них самозапрет — скорее превентивная мера.
Чаще всего к механизму прибегают люди старше 65 лет — на них приходится 20,2 % всех самозапретов. Почти столько же — 20 % — у возрастной группы 35–45 лет. Заметно активны и россияне 55–65 лет (19,5 %) и 45–55 лет (19,3 %). Молодёжь до 25 лет и люди 25–35 лет выбирают этот инструмент реже: их доли составляют 9,6 % и 11,4 % соответственно. Это может говорить о разной степени настороженности к финансовым рискам в разных поколениях — одни предпочитают заранее выстроить барьеры, другие рассчитывают на собственную бдительность.
Подавляющее большинство — 91,6 % заявителей — выбирают полный самозапрет, фактически ставя «стоп» на все подходящие виды кредитов. Частичные варианты пользуются куда меньшей популярностью. Так, запрет только на онлайн‑выдачи в банках и МФО запрашивают 4 % граждан. Полный запрет на выдачи в МФО оформляют 1,4 %, а комбинацию запрета в МФО с онлайн‑выдачами в банках — 1,2 %. Остальные 1,8 % приходятся на иные комбинации ограничений.
С сентября-2025 по октябрь-2026 интерес к потребительским займам постепенно остывает. Если ещё осенью 2025 года спрос уверенно рос и достиг пика в ноябре — тогда банки и МФО зафиксировали 1,54 миллиона заявок, — то с мая 2026‑го кривая уверенно пошла вниз. К августу показатель опустился до 664 тысяч — это минимальный уровень за весь рассматриваемый период. Впрочем, к октябрю наметился осторожный подъём: число заявлений выросло до 765 тысяч. При этом ещё в сентябре рынок демонстрировал заметно более высокую активность — свыше миллиона заявок.
Количество заявлений на отмену ограничений держится на относительно ровном уровне. Заметный всплеск случился между февралем и мартом: тогда число заявок выросло с 176 до 238 тысяч. В октябре показатель составил 253 тысячи.
Опасные деньги
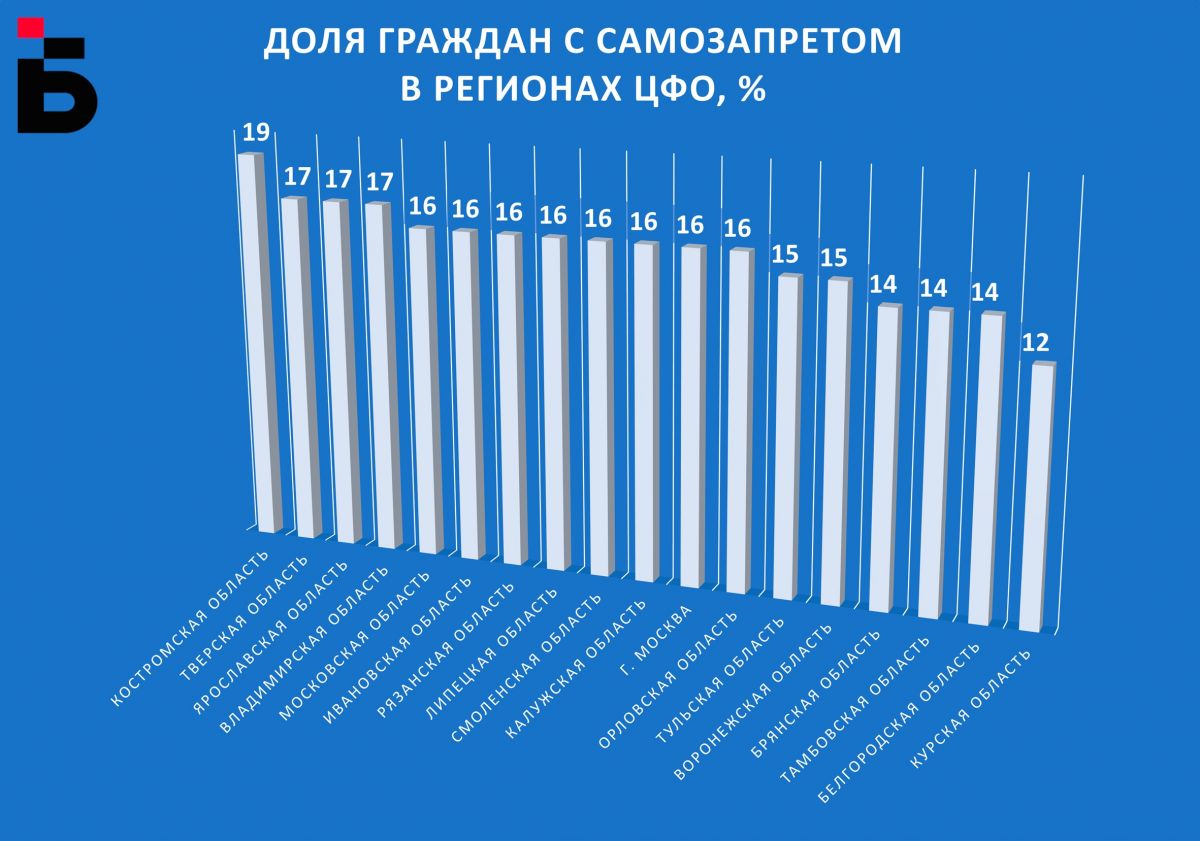
В разрезе прошедшего октября регионы ЦФО пестро распределились по общероссийскому рейтингу доли граждан с самозапретом: их можно найти в промежутке от 13 места (Костромская область) до 72 места (Курская область).
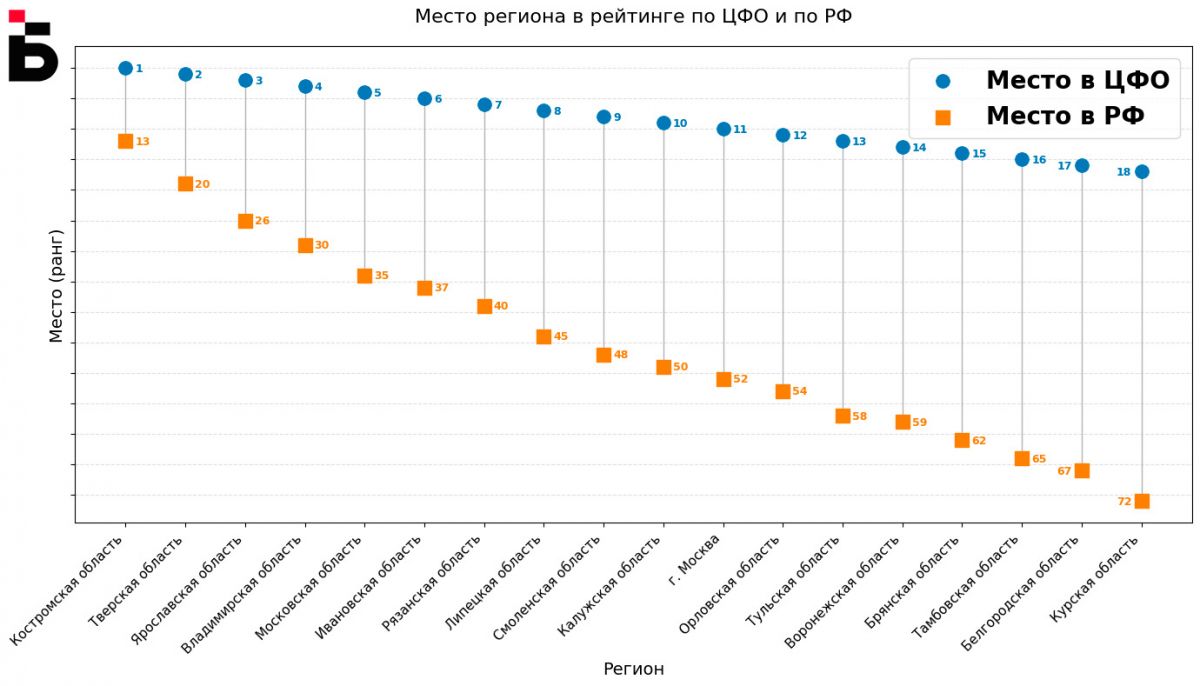
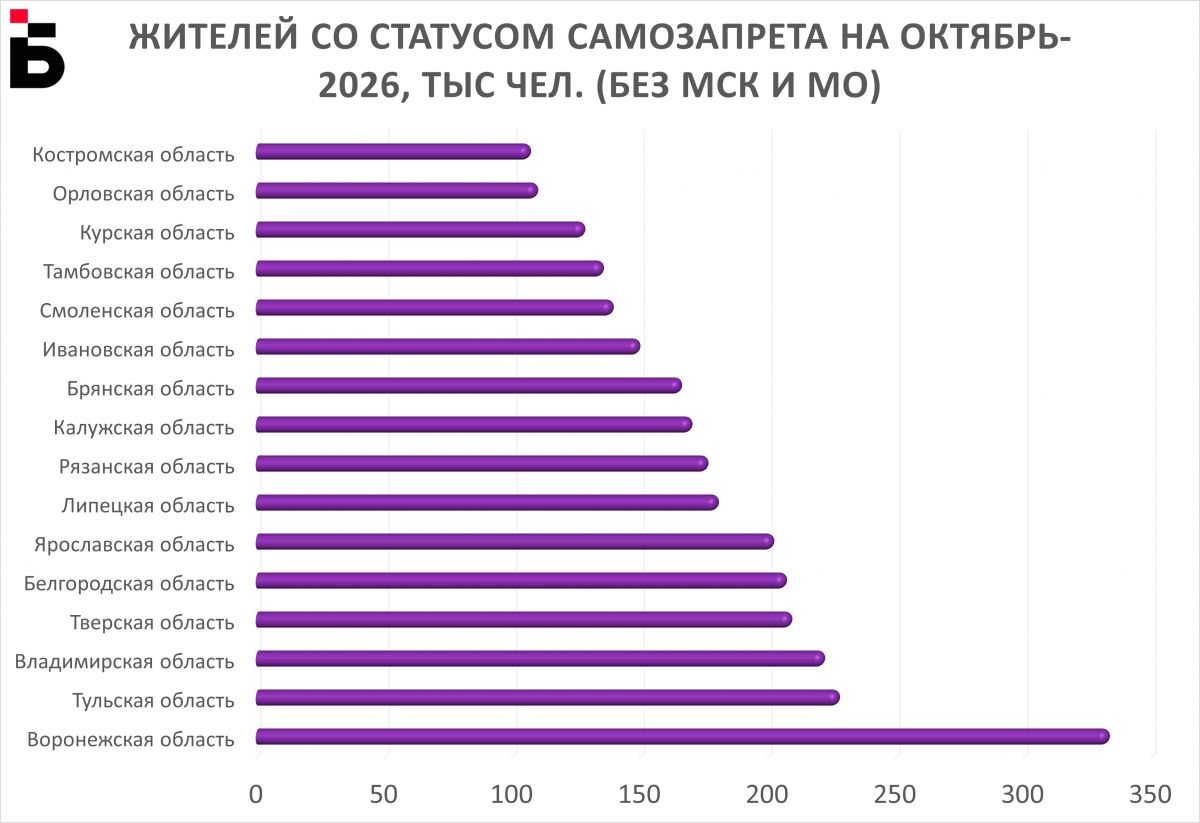
Костромская область - первая по ЦФО и тринадцатая в России по доле населения с самозапретами: таковых здесь 19% жителей области. В абсолютных числах здесь меньше всего таких граждан: чуть более 106 тысяч человек.
Второе место по ЦФО делят Тверская (20 место по РФ), Ярославская (26 по РФ) и Владимирская (30 по РФ) области. В каждом из этих регионов самозапрет оформили 17% жителей. В абсолютных цифрах это числа: от 201 до 221 тысячи человек.
Восемь субъектов ЦФО, включая Москву и Московскую область, показали схожий уровень вовлеченности — 16 % жителей оформили самозапрет. Если смотреть на абсолютные значения, то за пределами столичной агломерации самые заметные результаты у Липецкой и Рязанской областей: 180 и 175 тысяч человек соответственно. В федеральном рейтинге они занимают 45‑е и 40‑е места. При этом Орловская область, напротив, демонстрирует один из самых низких абсолютных показателей в округе — чуть больше 109 тысяч человек, уступая лишь Костромской области.
Тульская и Воронежская области, где самозапрет оформили по 15 % жителей, выделяются масштабом. В абсолютных числах это 227 тысяч туляков и 332 тысячи воронежцев — самые крупные показатели среди регионов с такой долей. В общероссийском зачете они расположились на 58‑м и 59‑м местах.
Южные регионы ЦФО замыкают картину. Брянская, Тамбовская и Белгородская области (62,65 и 67 места по России) показали уровень в 14 %, а Курская область (72 место по РФ) — и вовсе 12 %. Это наименьшие доли в округе, подчеркивающие, насколько по‑разному жители разных частей ЦФО оценивают необходимость личной финансовой страховки.
Бери кредит, пошли домой
Высокий процент при низких абсолютных числах (106 тысяч человек) в Костромской области говорит о том, что в регионе с преимущественно пожилым или консервативным населением велик страх перед цифровым мошенничеством. Люди массово страхуются, при этом сам объем заявок на самозапреты там невелик. В противовес, высокие абсолютные показатели в столичной агломерации — результат не только большой численности населения, но и цифровой грамотности: жители мегаполиса и окрестностей лучше осведомлены о рисках и активнее пользуются инструментами защиты на «Госуслугах».
На юге ЦФО картина иная. В регионах, где значительную часть экономики составляют сезонный бизнес, сельское хозяйство, курортная сфера и торговля, многое держится на наличных расчетах. Доходы здесь нередко проходят мимо официальных каналов. Банки, не видя подтвержденных доходов, реже одобряют кредиты. Получается парадоксальный эффект: тем, кому и так непросто получить займ, меньше грозит риск кибермошенничества. Стимул ставить самозапрет тоже ниже. Высокая доля наличных расчетов сама по себе снижает эффективность схем, когда украденные кредитные деньги быстро выводят на чужие счета.
Немалый отпечаток на кредитное поведение накладывает и текущая обстановка. В условиях СВО мошенники стали активнее использовать новостную повестку для манипуляций — особенно в регионах, удалённых от западных рубежей. Но в приграничных районах ситуация складывается иначе. Например, в Курской области доля самозапретов составляет 12 %, в Белгородской — 14 %. Это одни из самых низких показателей по стране.
Во‑первых, здесь периодически ограничивают работу мобильного интернета и цифровых каналов связи — меры, продиктованные соображениями безопасности. Из‑за этого оформить самозапрет оперативно бывает непросто. Во‑вторых, профиль угроз здесь заметно отличается от общероссийского. Если в центре страны мошенники чаще действуют дистанционно — по телефону или в мессенджерах, — то в указанных регионах выше риски, связанные с физическими контактами: кражей телефонов, использованием поддельных документов. Самозапрет, который эффективно блокирует онлайн‑оформление займов, против таких методов работает слабее. Люди это чувствуют и не видят в инструменте полноценной защиты — а значит, не спешат его использовать.
Механизм самозапрета на кредиты доказал свою эффективность как инструмент защиты от цифрового мошенничества.Но его востребованность и реальная польза напрямую зависят от региональной специфики и макроэкономического фона. Эксперты полагают, что этот инструмент требует адаптации в зависимости от региона: например, для жителей приграничных территорий необходима защита не только от дистанционных онлайн-займов, но и от физических методов хищения персональных данных, а также упрощение процедур оформления в условиях нестабильной связи. Дальнейшее развитие системы должно учитывать эти диспропорции, смещая фокус с простого блокирования онлайн-займов на комплексную защиту граждан от всех видов кредитного мошенничества.
Рейтинг регионов по доле граждан с самозапретом на кредиты
Рейтинг регионов по доле граждан с самозапретом на кредиты
| Место в ЦФО |
Место в РФ |
Регион |
Жителей со статусом самозапрета, тыс. чел. |
Доля граждан с самозапретом, % |
| 1 |
13 |
Костромская область |
106,54 |
19 |
| 2 |
20 |
Тверская область |
208,76 |
17 |
| 3 |
26 |
Ярославская область |
201,68 |
17 |
| 4 |
30 |
Владимирская область |
221,58 |
17 |
| 5 |
35 |
Московская область |
1406,58 |
16 |
| 6 |
37 |
Ивановская область |
149,33 |
16 |
| 7 |
40 |
Рязанская область |
175,95 |
16 |
| 8 |
45 |
Липецкая область |
180,03 |
16 |
| 9 |
48 |
Смоленская область |
138,91 |
16 |
| 10 |
50 |
Калужская область |
169,69 |
16 |
| 11 |
52 |
г. Москва |
2054,75 |
16 |
| 12 |
54 |
Орловская область |
109,35 |
16 |
| 13 |
58 |
Тульская область |
227,4 |
15 |
| 14 |
59 |
Воронежская область |
332,96 |
15 |
| 15 |
62 |
Брянская область |
165,65 |
14 |
| 16 |
65 |
Тамбовская область |
135,08 |
14 |
| 17 |
67 |
Белгородская область |
206,69 |
14 |
| 18 |
72 |
Курская область |
127,79 |
12 |


