© Пресс-служба Госдумы РФ
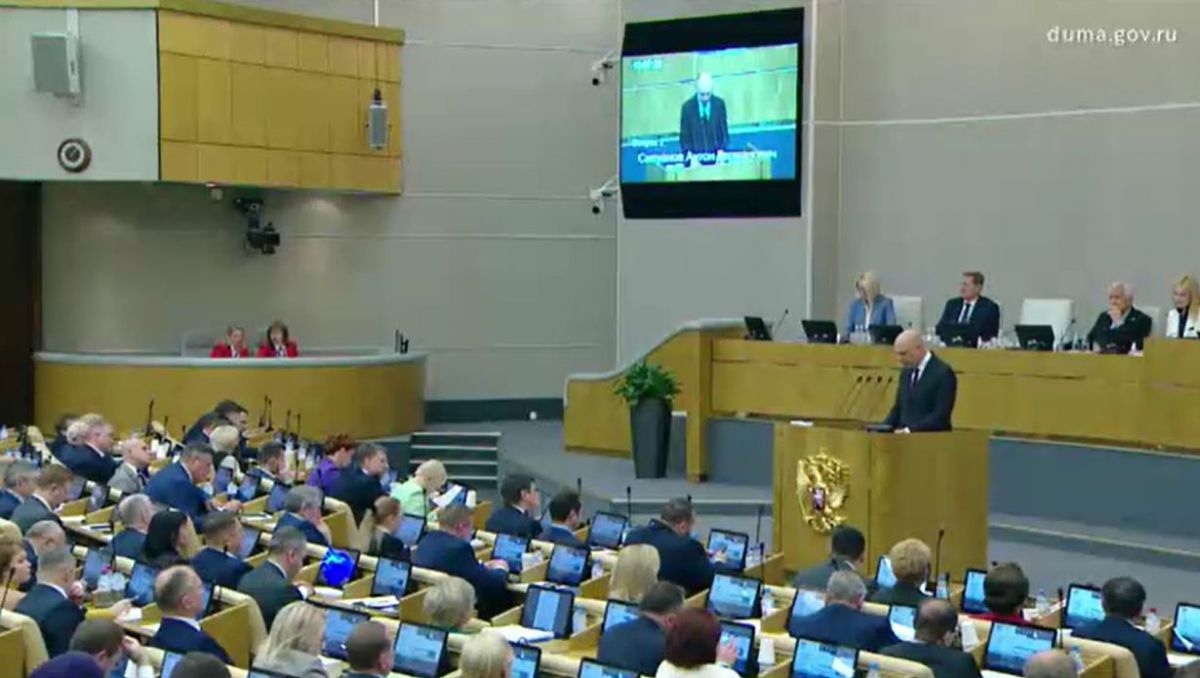
Государственная дума приняла в первом чтении правительственный законопроект о введении разового налога на сверхприбыль крупного бизнеса, информирует ТАСС. Согласно финансово-экономическому обоснованию, мера должна обеспечить федеральному бюджету дополнительные поступления в размере 300 млрд рублей.
Новый сбор предлагается распространить на организации, средняя прибыль которых за 2021–2022 годы превысила 1 млрд рублей.
Налоговую базу планируется рассчитывать как разницу между средней арифметической величиной прибыли компании за 2021–2022 годы и аналогичным показателем за 2018–2019 годы. Ставка налога составит 10%.
При этом компании смогут сократить фактическую налоговую нагрузку до уровня, соответствующего ставке 5%, если в 2023 году перечислят в федеральный бюджет предусмотренный законопроектом обеспечительный платёж. Впоследствии эту сумму зачтут в счёт уплаты налога на сверхприбыль.
Согласно документу, налог должен был уплачиваться не позднее 28 января 2024 года. Поступления от него планировалось направлять исключительно в федеральный бюджет. Сбор задумывался как разовая мера.
Какие компании освободят от налога
Законопроект предусматривает ряд исключений. Платить налог на сверхприбыль не должны предприятия малого и среднего бизнеса, организации — плательщики единого сельскохозяйственного налога, а также российские компании, созданные после 1 января 2021 года. Последнее исключение не распространяется на организации, появившиеся в результате реорганизации.
Отдельно предусмотрено освобождение иностранных компаний, начавших деятельность в России через постоянные представительства после указанной даты.
В перечень исключений также включены предприятия нефтегазового сектора и угледобывающей отрасли. Как ранее пояснял министр финансов Антон Силуанов, для этих компаний уже предусмотрены дополнительные налоговые изъятия, в том числе за счёт налога на добычу полезных ископаемых и топливного демпфера.
Бюджет рассчитывает получить 300 млрд рублей
В финансово-экономическом обосновании к законопроекту ожидаемые дополнительные доходы федерального бюджета от введения налога оцениваются в 300 млрд рублей.
В случае принятия документа его положения должны были вступить в силу с 1 января 2024 года, но не ранее чем через месяц после официального опубликования.
Одновременно депутаты приняли в первом чтении сопутствующий законопроект с поправками в Налоговый кодекс. Он предусматривает создание упрощённого механизма установления разовых налоговых платежей, в том числе налога на сверхприбыль.